Taxatie voor de Belastingdienst bij een erfenis: waar let je op?
Controleer waardepeildatum, waardebegrip en objectgegevens wanneer je na een erfenis een woning aan de Belastingdienst rapporteert.
Wanneer deze taxatievraag speelt
Als je na een overlijden een fiscale taxatie voorbereidt, leg je datum en belastingvraag vast voordat je de vastgoedwaarde en aangifte uit elkaar houdt. Erfgenamen, executeurs en adviseurs kunnen met deze uitleg een vastgoedwaarde voor de nalatenschap voorbereiden en de belastingberekening en aangifte bij de juiste adviseur laten.
Inhoud
- TL;DR
- Welke vastgoedwaarde speelt bij erfbelasting?
- Waarom datum en soort vastgoed tellen
- Controles vóór een taxatieopdracht
- Een stappenplan voor de vastgoedwaarde
- Veelgemaakte fouten en randgevallen
- Veelgestelde vragen
TL;DR
Leg vóór de opdracht waardepeildatum, vastgoedbelang en fiscaal doel vast. Het rapport kan gedateerde waarde-informatie voor de nalatenschap geven, terwijl aangifte, vrijstellingen en familieverdeling apart advies vragen.
Noteer de overlijdensdatum, beschikbare WOZ-jaren, het soort vastgoed, eigendom, geërfde schuld, erfpacht en grote wijzigingen. Vraag een professionele taxatie wanneer de officiële informatie de vraag niet beantwoordt of wanneer de nalatenschap ook een verkoop- of verdelingswaarde nodig heeft.
Bij een geërfd appartement leg je gebouw- en verenigingsinformatie naast appartementtaxatie en VvE-stukken voordat je het dossier afrondt.
Met de situatie helder in beeld begin je met het doel van het rapport. Daarna wordt duidelijk welke feiten de taxateur nodig heeft.
Welke vastgoedwaarde speelt bij erfbelasting?
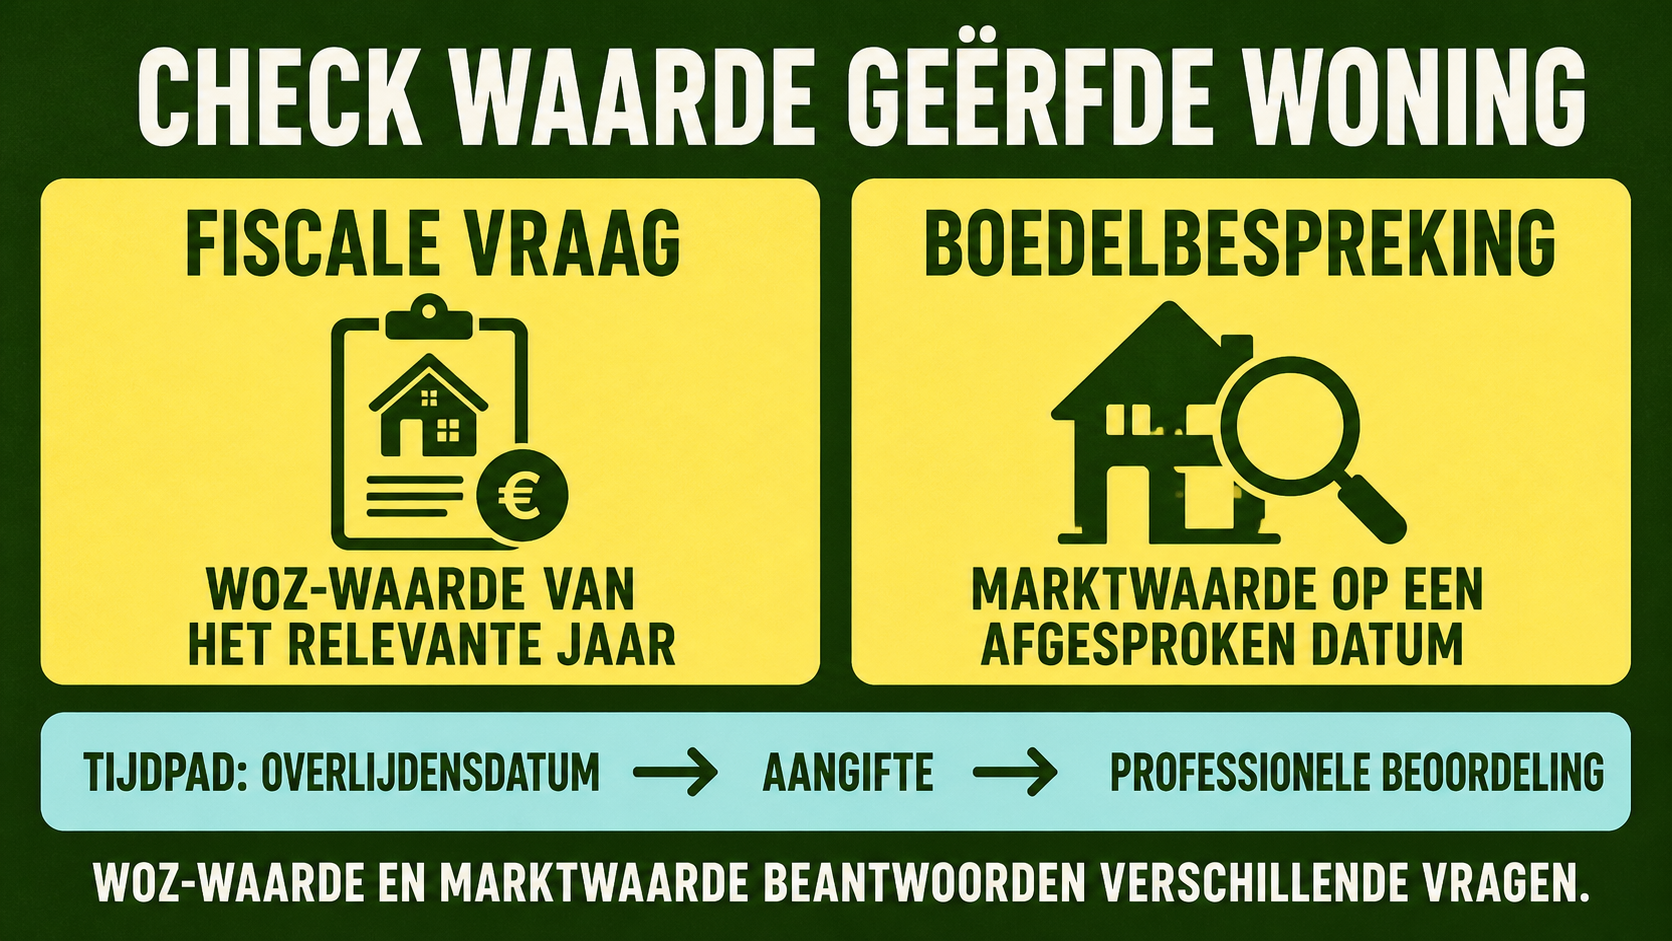
De fiscale waarde beantwoordt een aangiftevraag. Die kan afwijken van de waarde voor verkoop, uitkoop tussen erfgenamen, een hypotheek of een verzekeringskwestie. Geef elke vraag een eigen doel, zodat één getal niet zonder controle naar een andere beslissing verhuist.
De Belastingdienst legt uit dat voor een woning meestal de WOZ-waarde van het jaar van overlijden of het volgende jaar wordt gebruikt wanneer die beschikbaar is, waarbij de laagste waarde wordt gekozen. Bij een woning die vóór het overlijden sterk is veranderd, bijvoorbeeld door een verbouwing, kan marktwaarde aan de orde zijn. Voor een ander soort pand, zoals een bedrijfspand, noemt de gepubliceerde regel marktwaarde.
Hier wordt duidelijk waarom dit onderscheid telt wanneer je het rapport regelt.
Waarom datum en soort vastgoed tellen
De overlijdensdatum bepaalt het tijdvak waarbinnen de fiscale regel werkt. Het jaar op de WOZ-beschikking en de waardepeildatum van die beschikking kunnen van elkaar verschillen. Een verkoop enkele maanden later kan bewijs geven voor een aparte marktwaardevraag, maar vervangt de aangifteregel niet vanzelf.
Ook het soort vastgoed verandert het bewijs. Een woning, winkel, zorgvastgoed, agrarische grond, garage of appartement kan eigen rechten, gebruik, huur en stukken hebben. Erfpacht, een servicearrangement, gedeeld eigendom of een geërfde schuld kan invloed hebben op het bedrag dat in de nalatenschap thuishoort.
Het onderscheid tussen marktwaarde, executiewaarde en WOZ-waarde houdt een officiële vastgoedwaarde en een professionele marktopinie uit elkaar.
Wanneer datum, vastgoedbelang en fiscale vraag apart staan, kun je de taxateur gericht laten antwoorden.
Dit zijn de punten die je controleert voordat je aanbieders vergelijkt of het dossier verstuurt.
Controles vóór een taxatieopdracht
Bepaal het officiële uitgangspunt
Noteer het soort vastgoed, het jaar van overlijden, de beschikbare WOZ-waarden en de uiterste datum voor de aangifte. Bewaar beschikking, taxatierapport en objectgegevens bij elkaar.
Noteer wijzigingen vóór het overlijden
Schrijf een grote verbouwing, aanbouw, sloop, schade, functiewijziging of ander waardebepalend moment op. Verzamel data, vergunningen, facturen en foto’s.
Noteer rechten en schulden
Noteer eigendom, hypotheek, erfpacht, erfdienstbaarheden, huur, servicekosten en geërfde schulden. De fiscale behandeling kan per onderdeel verschillen; vraag advies wanneer de feiten afwijken van een gewone woning.
Houd belasting en familiebeslissing apart
Een erfgenaam kan ook een waarde nodig hebben voor verkoop, uitkoop of verdeling. Beschrijf dat doel los van de aangifte en spreek met de betrokkenen de juiste waardepeildatum af.
Bepaal wat externe hulp toevoegt
Een taxateur kan helpen bij een afgebakende marktwaardevraag, bijzondere toestand, gemengd gebruik of een gebrek aan bewijs. Deel de officiële regel voordat de opdracht wordt gegeven, zodat het rapport de echte onzekerheid behandelt.
Een stappenplan voor de vastgoedwaarde
- Benoem het pand. Noteer of het om een woning, appartement, grond, bedrijfspand, garage of gemengd object gaat.
- Noteer de data. Schrijf overlijdensdatum, WOZ-jaren, waardepeildata, verbouwingsdata en aangiftedatum op.
- Verzamel officiële stukken. Bewaar de WOZ-beschikking, eigendomsinformatie, hypotheek- of erfpachtgegevens en brieven over de aangifte.
- Beschrijf wijziging en toestand. Voeg vergunningen, schade, werkzaamheden, foto’s en opnamegegevens van vóór en na het overlijden toe wanneer die beschikbaar zijn.
- Scheid de doelen. Markeer vragen over aangifte, verkoop, uitkoop, verdeling, geldverstrekker en verzekering afzonderlijk.
- Stel de juiste professional de vraag. Vraag de belastingadviseur naar de aangifteregel en de taxateur naar een afgebakende vastgoedwaardering.
- Controleer het waardebegrip. Kijk naar doel, datum, vastgoedbelang, aannames en de personen die op het rapport mogen vertrouwen.
Documenten voor een taxateur ordenen eigendom, tekeningen, toestand en datumgegevens. Taxatierapporten koppelen doel en aannames aan de uitkomst. Bij verdeling van een nalatenschap maakt taxatie bij echtscheiding en boedelverdeling duidelijk waarom gedeeld eigendom en een vaste peildatum een eigen vraag vormen.
Sta voor je bestelt even stil bij de fouten die vaak extra werk of het verkeerde rapport geven.
Veelgemaakte fouten en randgevallen
- Een latere verkoopprijs wordt zonder controle gebruikt als fiscale waarde bij overlijden.
- Alleen de eerste WOZ-waarde wordt gekozen zonder het volgende jaar te controleren wanneer die beschikbaar is.
- Elk geërfd pand wordt als woning behandeld.
- Erfpacht, servicekosten, geërfde schuld of gedeeld eigendom ontbreekt in het overzicht.
- Een marktwaardetaxatie wordt aangevraagd zonder het doel van de aangifte te benoemen.
- De waarde voor een uitkoop wordt samengevoegd met het bedrag voor de Belastingdienst.
- Een grote verbouwing of schade vóór het overlijden blijft buiten beeld.
Een serviceflat, appartement met VvE-verplichtingen, bedrijfspand, boerderij, verhuurd object of pand met een grote wijziging vóór het overlijden vraagt om een nauwkeuriger lezing van de officiële regel. Leg de feiten voor aan de Belastingdienst of een belastingadviseur wanneer de toepassing onduidelijk is.
Voor je een afspraak maakt, komen meestal nog een paar praktische vragen op.
Veelgestelde vragen
Welke WOZ-waarde geldt voor een geërfde woning?
De Belastingdienst zegt dat je meestal de WOZ-waarde van het jaar van overlijden of het volgende jaar kunt gebruiken wanneer die bekend is. Je kiest de laagste waarde. Controleer de actuele officiële tekst en de gegevens van het pand.
Wanneer is marktwaarde aan de orde?
De gepubliceerde uitleg noemt marktwaarde voor een niet-woning en voor een woning die vóór het overlijden sterk is veranderd. Een belastingadviseur kan beoordelen welke regel bij de nalatenschap past.
Heb ik een taxateur nodig voor de aangifte erfbelasting?
Begin met de officiële waarderegel. Een taxateur kan helpen bij bijzonder vastgoed, een grote wijziging, gemengd gebruik of een aparte marktwaardevraag voor verkoop of verdeling.
Kan een hypotheekschuld van de vastgoedwaarde af?
De berekening van de nalatenschap kan een geërfde schuld los van de vastgoedwaarde behandelen. Vraag een belastingadviseur de actuele regel toe te passen op testament en schuldstukken.
Bewijst een latere verkoop de waarde op de overlijdensdatum?
De verkoop kan bewijs zijn voor een marktwaardevraag. Tijdstip, wijzigingen en verkoopvoorwaarden vragen daarbij om controle. De verkoop vervangt de fiscale regel niet vanzelf.
Wat als erfgenamen het oneens zijn over de waarde?
Houd de aangifte en de familiebeslissing apart. Spreek een gezamenlijke opdracht en waardepeildatum af en vraag juridische, fiscale of mediationhulp bij het geschil.
Begin met de Belastingdienst-regel voor het soort vastgoed, het jaar van overlijden en de beschikbare WOZ-waarde. Verzamel eigendom, schuld, erfpacht, toestand en gegevens over wijzigingen voordat je beslist of een externe taxatie nodig is. Neem contact op als je de feiten van de nalatenschap wilt omzetten in een gerichte taxatieopdracht.
Vraag naar een taxatie bij een erfenis →