Taxatie van agrarisch vastgoed: wat moet in een landelijk taxatiedossier apart?
Lees hoe je een taxatie van boerderij, landbouwgrond en landelijk vastgoed voorbereidt door grond, gebouwen, gebruik, rechten, inkomsten en onzekerheid te scheiden.
Wanneer deze taxatievraag speelt
Als je agrarisch vastgoed beoordeelt, houd je grond, gebouwen, een bedrijfswoning en onderneming uit elkaar wanneer pacht, milieuregels of gemengd gebruik de waardevraag beïnvloeden. Zo blijven de belangen van agrariërs, eigenaren, kopers, geldverstrekkers en adviseurs zichtbaar.
Inhoudsopgave
- TL;DR
- Wat doet een taxateur landelijk en agrarisch vastgoed?
- Waarom object en exploitatie apart moeten
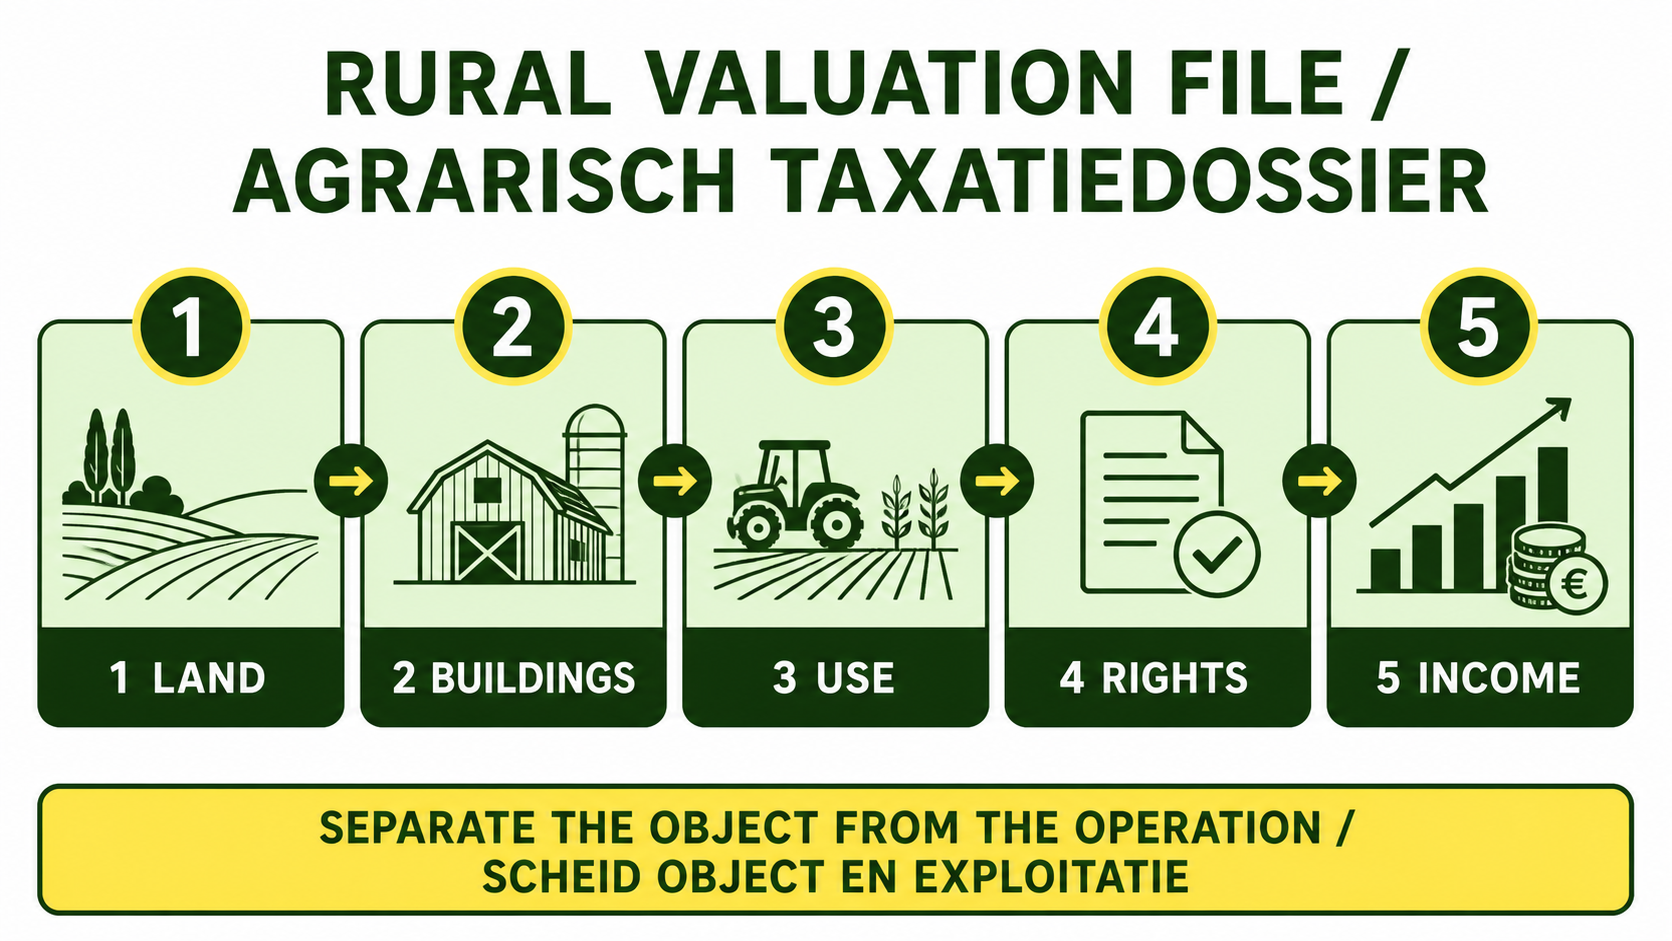
- Het vijfdelige landelijke taxatiedossier
- De onderbouwing voorbereiden
- Veelgemaakte fouten en uitzonderingen
- Veelgestelde vragen
TL;DR
Beschrijf bij agrarisch vastgoed eerst de grond, gebouwen, rechten en bedrijfsvoering voordat een bedrag ter sprake komt. Zo kan de taxateur laten zien wat bij de vastgoedwaarde hoort, wat bij de onderneming hoort en waar bewijs ontbreekt.
De belangrijkste discipline is scheiding. Een perceel, schuur, pacht- of toegangsrecht en de winstgevendheid van een agrarische onderneming beïnvloeden elkaar, maar vormen niet automatisch hetzelfde vastgoedbelang. Een bruikbaar rapport laat zien welke feiten zijn waargenomen, aangeleverd of aangenomen en welke onzeker blijven.
Houd dat doel bij de hand terwijl de details volgen; ieder detail kan veranderen wat de taxateur moet toetsen.
Als je agrarisch vastgoed rond Eindhoven beoordeelt, houd je met een woningtaxatie in Aalst de lokale woningmarktcontext apart van de agrarische grond, gebouwen en gebruiksrechten die de opdracht bepalen.
Wat doet een taxateur landelijk en agrarisch vastgoed?
Een taxateur vormt een waardeoordeel voor een bepaald doel, vastgoedbelang en een bepaalde waardepeildatum. Een landelijke opdracht kan onderzoek vragen naar percelen, gebouwen, toegangsrechten, gebruik, omgevings- of planologische context, pacht, eigendom, vergelijkbare transacties en inkomsteninformatie.
NRVT noemt landelijk en agrarisch vastgoed als aparte specialisatie naast wonen en bedrijfsmatig vastgoed. Een landelijke woning met veel grond, een agrarisch gebouw met ander gebruik of een object met recreatieve of landgoedkenmerken kan meerdere categorieën raken. Leg de reikwijdte vast in plaats van te veronderstellen dat het woord “boerderij” genoeg zegt.
Woningtaxatie levert gedeelde taxatiebegrippen. Bij bedrijfs- of verhuurkenmerken horen ook de vragen uit taxatie van bedrijfsruimte bij de opdracht.
Nu zie je het praktische gevolg: de onderbouwing moet de vraag achter de opdracht beantwoorden.
Waarom object en exploitatie apart moeten
Een agrarisch bedrijf kan inkomsten halen uit gewassen, dieren, opslag, recreatie of een andere activiteit. Die inkomsten kunnen informatie over de exploitatie zijn, maar zijn niet automatisch de waarde van grond en gebouwen. Omgekeerd kan een gebouw een gebruiksrecht of beperking hebben die het vastgoed beïnvloedt, ook als de onderneming tijdelijk slecht draait.
De gepubliceerde tuchtrechtzaak van NRVT is een nuttige waarschuwing: als essentiële informatie ontbreekt of verkeerd wordt vastgelegd, kunnen derden de berekening en opbouw van de geschatte marktwaarde niet controleren. Navolgbaarheid is dus geen cosmetisch onderdeel van een rapport.
Een eigenaar kan het bedrijf natuurlijk als één economische eenheid ervaren. De taxatie kan die werkelijkheid respecteren en tegelijk laten zien welke informatie bij de onderneming, de grond en de gebouwen hoort. Doel en ontvanger bepalen vervolgens wat het rapport moet beantwoorden.
Als deze punten helder zijn, verzamel je de stukken waarmee de taxateur ze kan toetsen.
Het vijfdelige landelijke taxatiedossier
1. Grond
Leg percelen, oppervlakte, grenzen, ontsluiting, bodem- of terreingegevens waar relevant, gebruik en vergelijkbare grondtransacties vast. Benoem of alle grond of een bepaald perceel in de vraag zit.
2. Gebouwen
Maak een lijst van woning, stallen, schuren, kassen, silo’s, erfverharding en andere opstallen. Voeg leeftijd, staat, oppervlakte, voorzieningen, vergunningen en een eventuele aanpassings- of sloopvraag toe.
3. Gebruik
Beschrijf feitelijk en toegestaan gebruik, teelt- of veehouderijcontext waar relevant, leegstaande gebouwen, recreatie, natuur, landgoed of gepland ander gebruik.
4. Rechten
Neem eigendom, pacht, huur, erfdienstbaarheden, toegang, water- of andere rechten, bestemming en beperkingen op. Laat een jurist de juridische uitleg bevestigen.
5. Inkomsten
Scheid vastgoedinkomsten van bedrijfsinkomsten. Voeg huur, opslagcontracten, productiegegevens of recreatie-inkomsten alleen toe als ze relevant zijn voor de opdracht en label werkelijke cijfers en prognoses apart.
De onderbouwing voorbereiden
- Noem doel en ontvanger. Verkoop, financiering, verdeling, rapportage en planning vragen niet altijd dezelfde uitkomst.
- Breng het object in kaart. Maak een eenvoudige lijst met percelen en gebouwen.
- Verzamel rechten. Voeg eigendoms-, pacht- of huurstukken, toegang en beperkingen toe.
- Beschrijf het gebruik. Scheid huidig, toegestaan en gepland gebruik.
- Scheid inkomsten. Maak verschil tussen vastgoedhuur, opslag en omzet van de onderneming.
- Controleer het rapport. Kijk naar methoden, referenties, berekeningen, uitgangspunten, onzekerheid en waardepeildatum.
Documenten voor een taxateur ordenen algemene vastgoedgegevens. Vraag de taxateur welke landelijke informatie nodig is en wat niet kan worden geverifieerd.
Een kleine omweg kan het rapport veranderen, ook als de woning zelf gelijk blijft. Houd deze valkuilen in beeld.
Veelgemaakte fouten en uitzonderingen
- Alle hectares behandelen alsof ze dezelfde bestemming of markt hebben.
- Omzet van het agrarische bedrijf de waarde van het vastgoed noemen.
- Pacht, toegang, erfdienstbaarheden of gebruiksbeperkingen overslaan.
- Een landelijke woning als gewone woning vergelijken zonder grond en opstallen te toetsen.
- Ontbrekende kaarten, rechten of gebouwinformatie niet markeren.
- Huidige inkomsten gebruiken voor een historische waardepeildatum zonder de wijziging te bespreken.
Gemengd wonen en werken, natuur- of milieubeperkingen, recreatie, een pachtersbedrijf of geplande splitsing kan de reikwijdte veranderen. Maak de aanname zichtbaar en vraag de bevoegde professional welk deel van de vraag in de taxatie hoort.
Op dit punt blijft vaak nog één vraag over over kosten, planning of acceptatie.
Veelgestelde vragen
Wordt een boerderij alleen op basis van grondoppervlak getaxeerd?
Nee. Grond is één laag. Gebouwen, gebruik, rechten, marktgegevens en relevante inkomsten kunnen ook meetellen, afhankelijk van de opdracht.
Zit de agrarische onderneming in de taxatie?
Niet automatisch. Vraag welk vastgoedbelang wordt gewaardeerd en of bedrijfsinformatie context, onderbouwing of een aparte bedrijfswaarderingsvraag is.
Heb ik een specialist in landelijk vastgoed nodig?
Dat hangt van object en doel af. NRVT noemt landelijk en agrarisch vastgoed als specialisatie. Vraag ontvanger en taxateur of ervaring en reikwijdte passen bij jouw object.
Waarom zijn rechten zo belangrijk?
Pacht, toegang, erfdienstbaarheid, planologie en gebruiksbeperkingen bepalen wat met het object kan. Hun juridische betekenis moet door de juiste adviseur worden bevestigd.
Wat doe ik als informatie ontbreekt?
Markeer de informatie als ontbrekend en vraag wat dit doet met methode en onzekerheid. Vul een gat niet stilzwijgend met een aanname.
Verzamel bij agrarisch vastgoed perceelgrenzen, gebouwen, gebruik, pacht- of andere rechten, vergunningen en relevante exploitatiegegevens in aparte delen. Zo kan de taxateur uitleggen welke informatie het vastgoed ondersteunt en welke bij de bedrijfsvoering hoort. Neem contact op als je de juiste vragen voor de opdracht wilt voorbereiden.
Vraag over taxatie van agrarisch vastgoed →