Taxateur voor bijzondere objecten: wat hoort in de opdracht?
Een praktische gids voor de taxatie van kerken, scholen, zorglocaties en andere objecten met een bijzonder gebruik.
Wanneer deze taxatievraag speelt
Als je een kerk, school, zorggebouw, landgoed of gemengd object laat taxeren, kijk je verder dan vierkante meters naar gebruik, rechten, inkomsten, staat en toestemming. Eigenaren, kopers, geldverstrekkers en adviseurs komen bij zo’n object voor extra vragen te staan over gebruik, rechten, inkomsten, staat en toestemming.
Inhoudsopgave
- TL;DR
- Wat is een bijzonder object?
- Waarom de opdracht de taxatie verandert
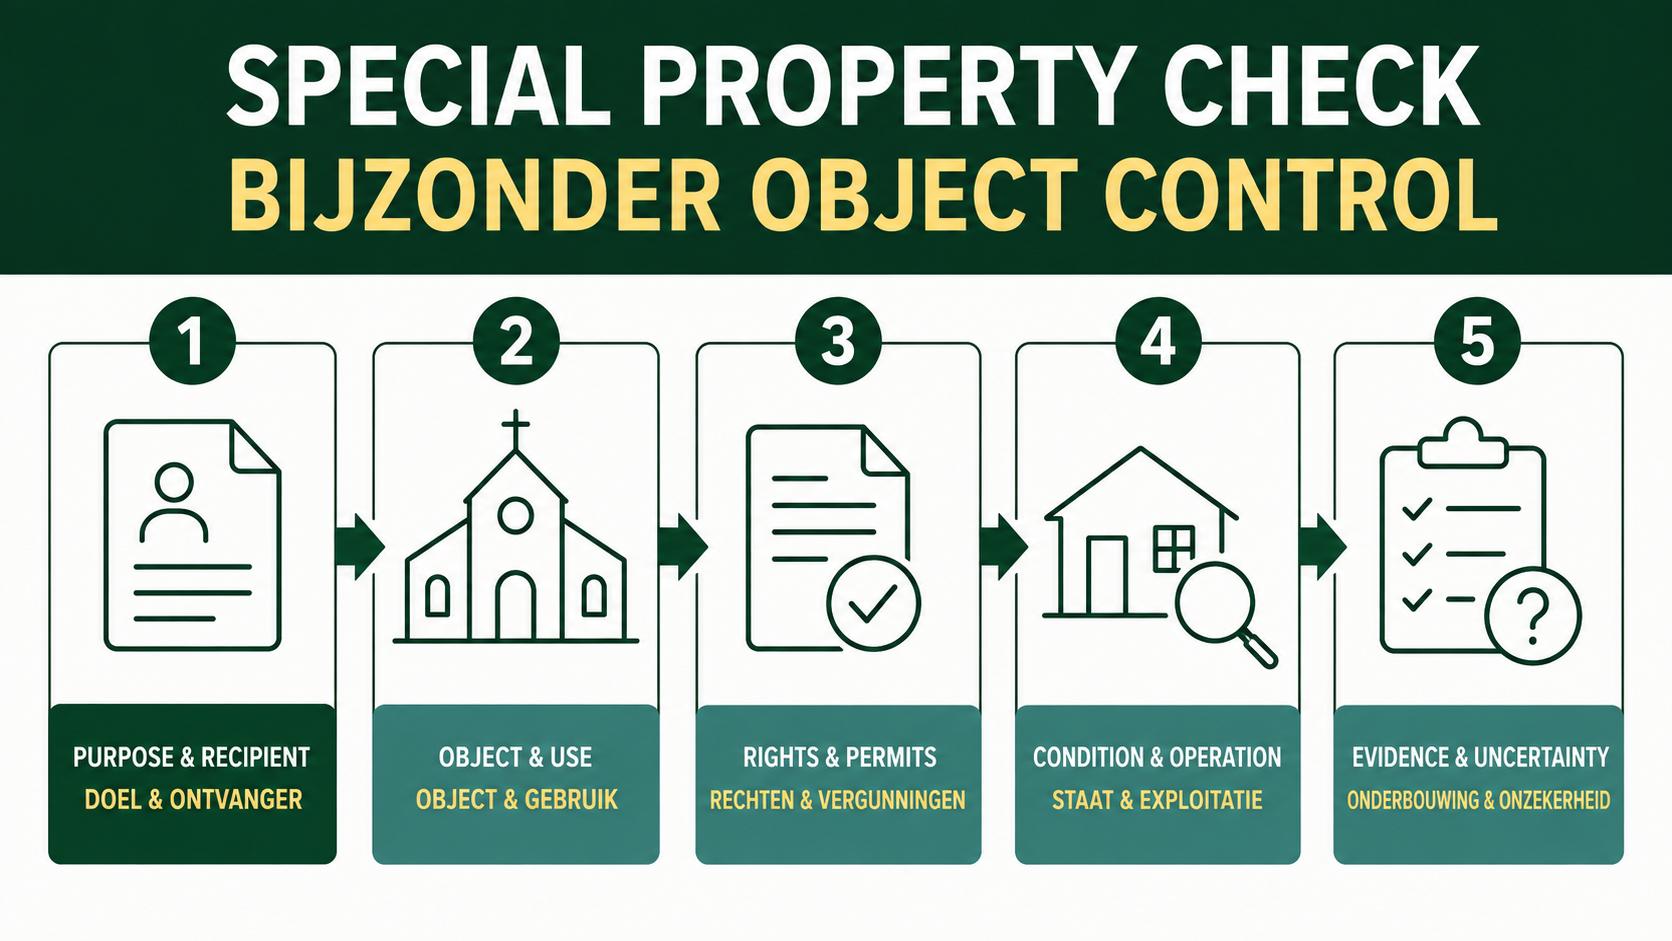
- De vijf controles
- Het dossier voorbereiden
- Veelgemaakte fouten en uitzonderingen
- Veelgestelde vragen
TL;DR
Omschrijf bij een bijzonder object eerst het vastgoed, het gebruik, de rechten, inkomsten en het doel van het rapport voordat je een taxateur kiest. De juiste professional laat zien welke feiten de vastgoedwaarde dragen en welke juridische, technische of bedrijfsmatige vragen een ander oordeel vragen.
Bij een kerk, school of zorglocatie zijn soms weinig directe vergelijkingen beschikbaar. De taxateur moet dan aannames, gebruiksmogelijkheden en onzekerheid helder beschrijven. Zorgvastgoed vraagt ook kennis van gebouw, gebruikers en exploitatie. Ervaring met bedrijfsruimte of monumenten kan passen wanneer die eigenschappen onderdeel van de opdracht zijn.
Bij een bijzonder object leg je NWWI-taxatierapporten in Eindhoven naast de objectspecifieke gegevens; controleer apart of de ontvanger deze werkwijze voor het bijzondere object accepteert.
Houd dat doel bij de hand terwijl de details volgen; ieder detail kan veranderen wat de taxateur moet toetsen.
Wat is een bijzonder object?
Een bijzonder object herken je aan de waardevraag en het gebruik. Kerken, scholen, zorglocaties, theaters, buurthuizen en gebouwen met gemengd gebruik vallen vaak in die categorie. Een object kan leegstaan, verhuurd zijn, door de eigenaar worden gebruikt of verbonden zijn aan een exploitatieovereenkomst. Elke situatie vraagt om andere feiten in het rapport.
Feitelijk gebruik en toegestaan gebruik zijn verschillende gegevens. Een school kan vandaag open zijn terwijl regels, huurvoorwaarden of een bestuursbesluit een andere toekomstige functie begrenzen. Een kerk kan erfgoedbeperkingen hebben. Een zorglocatie kan afhankelijk zijn van kamers, toegang, onderhoudsgegevens en een exploitatieafspraak. Jouw opdracht moet zicht geven op vastgestelde feiten en aannames.
Dat vertrekpunt maakt de volgende vraag begrijpelijk: waarom verandert dit gegeven de taxatie?
Waarom de opdracht de taxatie verandert
Hetzelfde gebouw kan worden getaxeerd voor verkoop, financiering, overdracht, jaarrekening, verdeling of verzekering. Per doel kunnen waardegrondslag, ontvanger en peildatum verschillen. Een geldverstrekker let op zekerheid en verhandelbaarheid. Een bestuur kan een besluit over voortzetting of verkoop voorbereiden. Een koper wil misschien de gebruiksmogelijkheden en het nodige werk begrijpen.
Er zijn soms weinig directe vergelijkingsobjecten. Dan worden de keuze van informatie en de uitleg van onzekerheid extra zichtbaar. Opbrengsten uit exploitatie, subsidies, zorginkomsten of onderwijsbekostiging horen alleen in de opdracht als het doel dat vraagt en de gegevens kunnen worden gecontroleerd. De waarde van het gebouw en de waarde van een onderneming zijn aparte vragen.
Nu het doel duidelijk is, kun je de controles in een logische volgorde nalopen.
De vijf controles
1. Doel en ontvanger
Schrijf de beslissing, waardegrondslag, waardepeildatum en ontvanger in één zin op. Vermeld of het rapport een aankoop, financiering, verkoop, overdracht of intern besluit ondersteunt.
2. Object en gebruik
Noem grond, gebouwen, installaties, toegangen, parkeerplaatsen en gedeelde ruimten. Beschrijf gebruik, bezetting, openingstijden, huur en gewenst gebruik. Benoem gemengd gebruik in plaats van het in een algemene omschrijving te verstoppen.
3. Rechten en vergunningen
Verzamel eigendomsinformatie, huurvoorwaarden, erfdienstbaarheden, planologische informatie, erfgoedgegevens en vergunningbesluiten. Bij een beschermd monument is overleg met de gemeente vaak nodig voordat werkzaamheden starten. De taxatie kan een aantoonbare beperking verwerken; de taxateur beslist niet of een vergunning wordt verleend.
4. Staat en exploitatie
Voeg gedateerde inspecties, onderhoudshistorie, bouwkundige rapporten, installaties en bekende gebreken toe. Noteer bij een zorglocatie of school welke ruimten de exploitatie ondersteunen en welke gedeeld zijn. Houd een exploitatieprognose apart van de fysieke staat van het gebouw.
5. Onderbouwing en onzekerheid
Verzamel plattegronden, huurcontracten, begrotingen, vergelijkbare transacties en relevante marktgegevens. Markeer wat vaststaat, geschat is of ontbreekt. Vraag hoe de gekozen methode omgaat met weinig directe vergelijkingen.
Breng de woningfeiten en de beslissing die voor je ligt nu samen in één briefing.
Het dossier voorbereiden
- Benoem het besluit. Noteer wie het rapport nodig heeft en wat er na levering gebeurt.
- Beschrijf het object. Scheid grond, gebouwen, installaties, toegang en gedeelde ruimten.
- Noteer het gebruik. Noteer activiteit, toegestaan gebruik, bezetting en geplande wijziging.
- Verzamel rechten en staatgegevens. Voeg eigendomsstukken, huur, vergunningen, inspecties, reparaties en gebreken toe.
- Scheid gebouw en exploitatie. Label huur, subsidies, begroting, diensten en prognoses.
- Bespreek de opdracht vóór de opname. Vraag welke waardegrondslag, methode, datum, rapportvorm en ervaring bij de ontvanger passen.
De basis van vastgoedtaxatie levert de gedeelde gegevens over waarde, staat en onderbouwing. Bij kantoor-, winkel- of horecagebruik horen ook de huur- en inkomensvragen van taxatie van bedrijfsruimte bij de opdracht. Een beschermd gebouw vraagt om taxatie van monumentale panden, terwijl grond of agrarisch gebruik eigen gegevens toevoegt aan taxatie van agrarisch vastgoed.
Sta voor je bestelt even stil bij de fouten die vaak extra werk of het verkeerde rapport geven.
Veelgemaakte fouten en uitzonderingen
- Een kerk, school of zorglocatie als gewone woning behandelen omdat er slaapruimten of lokalen zijn.
- De waarde van het gebouw mengen met de waarde van een exploitatie zonder het doel te benoemen.
- Aannemen dat een nieuwe functie is toegestaan omdat zij financieel aantrekkelijk lijkt.
- Gedeelde toegang, parkeren, huur of gebruiksrechten uit de objectomschrijving laten.
- Een aannemersraming als waardestijging gebruiken zonder toestemming, timing en marktwerking te toetsen.
- Een ongedateerde exploitatieprognose als vastgoedgegeven presenteren.
- Een standaard woonrapport vragen terwijl de ontvanger bedrijfs- of bijzondere-objectinformatie verwacht.
Een kerktransformatie, gedeeld schoolgebruik, een zorglocatie met langdurige huur, een leegstaand gebouw en erfgoedstatus vragen elk om eigen aannames. Zet de onzekerheid in de opdracht, zodat het rapport erop kan ingaan.
Op dit punt blijft vaak nog één vraag over over kosten, planning of acceptatie.
Veelgestelde vragen
Is voor een bijzonder object altijd een taxateur bedrijfsruimte nodig?
Dat hangt af van object, gebruik, waardevraag en ontvanger. Een gebouw voor zorg, onderwijs of eredienst kan ook woon- of gemengde delen bevatten. Bespreek de reikwijdte voordat je een taxateur kiest.
Kan een vastgoedtaxateur de onderneming achter het gebouw waarderen?
Jouw opdracht moet aangeven of de waarde gaat over grond en gebouwen, installaties, een onderneming of een combinatie. Een ondernemingswaarde vraagt eigen gegevens en aannames.
Kan het rapport een nieuwe functie goedkeuren?
Planologische en vergunningbesluiten horen bij de bevoegde instantie. Een rapport kan een toestemming, beperking of aanname beschrijven wanneer daarvoor informatie beschikbaar is.
Wat gebeurt er als er weinig vergelijkbare verkopen zijn?
De taxateur kan methode, bredere informatie, correcties en onzekerheid uitleggen. Bij weinig vergelijkingen is een heldere reden per referentie nodig.
Is extra exploitatie-informatie nodig bij zorgvastgoed?
Vaak wel. Ruimten, toegang, bezetting, huur, serviceafspraken en onderhoud kunnen de vastgoedvraag beïnvloeden. Lever informatie aan die binnen de afgesproken opdracht valt en label prognoses afzonderlijk.
Hoe geef je een bijzondere opdracht aan een geldverstrekker door?
Vraag welke rapportvorm, methode, ontvanger, datum en deskundigheid worden geaccepteerd. Geef die schriftelijke omschrijving vóór de opname aan de taxateur.
Schrijf op of het object wordt gebruikt als kerk, school, zorglocatie of ander bijzonder gebouw, wie het rapport ontvangt en welke beslissing ermee wordt ondersteund. Vraag welke rechten, staatgegevens en exploitatie-informatie nodig zijn. Neem contact op als je die feiten wilt vertalen naar een duidelijke taxatieopdracht.
Vraag over taxatie van een bijzonder object →