Taxatie-eisen voor een hypotheek met NHG: praktische gids voor 2026
Controleer de NHG-taxatie-eisen van 2026 voor een Nederlandse hypotheek, zoals methode, LTV, onafhankelijkheid, validatie, rapportouderdom en energiemaatregelen.
Wanneer deze taxatievraag speelt
Als je een NHG-hypotheek voorbereidt, leg je methode- en ontvangerseisen naast de woningfeiten die het rapport moet onderbouwen. Kopers, adviseurs, geldverstrekkers en taxateurs kunnen methode, loan-to-value, waarde na verbetering, ouderdom en uitzonderingen vóór de opdracht controleren.
TL;DR
Begin met de actuele NHG-voorwaarden en de eigen acceptatieregels van de geldverstrekker. Die kunnen bepalen of een fysieke, hybride of gevalideerde taxatie nodig is en of een verbouwing of bijzonder object buiten de gekozen methode valt.
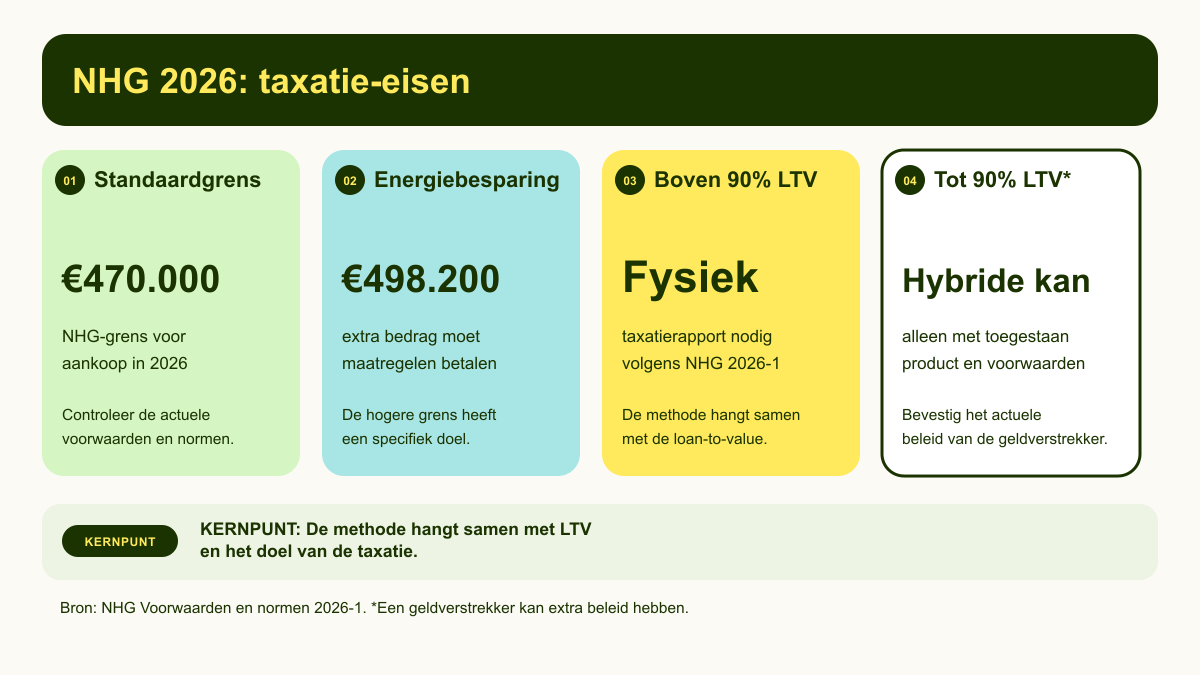
De NHG-grens is in 2026 €470.000. Bij het meefinancieren van toegestane energiebesparende voorzieningen kan de grens €498.200 zijn. Het bedrag boven €470.000 moet dan aan die maatregelen worden besteed. De borgtochtprovisie van NHG is 0,4% van de lening. Vraag de geldverstrekker vóór de opdracht naar de actuele rapport- en productvoorwaarden.
Met de situatie helder in beeld begin je met het doel van het rapport. Daarna wordt duidelijk welke feiten de taxateur nodig heeft.
Als je een NHG-hypotheek voorbereidt, vergelijk je de methode- en ontvangerseisen met een woningtaxatie in Eindhoven Centrum om te bepalen welke woningfeiten het rapport moet onderbouwen.
De bedragen voor 2026
NHG heeft voor 2026 deze bedragen bekendgemaakt:
- standaard NHG-grens: €470.000;
- grens met toegestane energiebesparende voorzieningen: €498.200;
- eenmalige borgtochtprovisie: 0,4% van het geleende bedrag.
De extra ruimte voor energie is voorwaardelijk. NHG schrijft dat het bedrag boven €470.000 volledig moet worden besteed aan toegestane energiebesparende voorzieningen via de bijbehorende budget- of voorzieningsregels. Voor woningen met energielabel A++++ gelden extra voorwaarden.
Hier is de rekenkunde wanneer de volledige grens als lening wordt gebruikt:
- €470.000 × 0,004 = €1.880;
- €498.200 × 0,004 = €1.992,80.
Dit zijn berekeningen op de gepubliceerde grenzen. Ze zeggen niet hoeveel iemand kan lenen, of de volledige grens van toepassing is of welke andere kosten in de hypotheek passen.
Wanneer is een fysieke taxatie nodig?
De NHG Voorwaarden en normen 2026-1 noemen verschillende situaties waarin een fysieke taxatie nodig is, zoals:
- meer dan 90% van de marktwaarde lenen;
- de waarde na kwaliteitsverbetering of energiebesparende voorzieningen bepalen;
- de waarde bepalen na afkoop van erfpacht of verkrijging van volledige eigendom;
- een gedwongen onderhandse verkoop of executieverkoop met risico op restschuld;
- een woning via een veiling kopen.
Deze voorwaarden horen bij het doel en de waardepeildatum. Een geldverstrekker kan extra eisen stellen. Een taxatierapport voor een hypotheek maakt de vragen vóór een offerte concreet.
Wanneer kan een hybride taxatie passen?
NHG beschrijft een hybride taxatie als een modelmatige waarde die op afstand door een taxateur wordt beoordeeld en goedgekeurd. De openbare taxatiepagina staat deze vorm in bepaalde situaties toe bij aankoop, oversluiten en verbetering. In die gevallen mag de hypotheek maximaal 90% van de marktwaarde bedragen. Volgens de NHG-uitleg blijft bij 100% financiering een fysieke taxatie nodig.
Gebruik alleen een product dat NHG toestaat en de geldverstrekker accepteert. Een lager bedrag of snellere levering verandert de voorwaarden niet. Laat productnaam, LTV-grens en aanleveringskanaal schriftelijk bevestigen.
Online en fysieke taxatie maken duidelijk wat het label hybride buiten een fysieke opname laat. Voor de ouderdomsberekening scheidt de geldigheid van een taxatierapport de waardepeildatum van rapport- en aanleverdatum.
Vier eisen aan een fysieke taxatie
Onafhankelijkheid
NHG schrijft dat de maker van het rapport niet betrokken mag zijn geweest bij koop, verkoop, bemiddeling, bouwkundige keuring of financiering van de woning. Ook banden met koper, verkoper of geldverstrekker mogen de onafhankelijkheid niet aantasten.
Geaccepteerde validatie
Een geaccepteerd validatie-instituut moet het rapport valideren. Instituut en rapportvorm moeten passen bij de actuele NHG- en geldverstrekkerregels. NWWI-validatie beschrijft de aparte rol van rapportcontrole.
Ouderdom van het rapport
De NHG-FAQ over fysieke taxaties zegt dat het rapport gerekend vanaf de waardepeildatum maximaal zes maanden oud mag zijn. De geldverstrekker kan een eerdere aanlever- of gebruiksdatum verlangen. Vraag dit na.
Volledige uitleg van de waarde
Wanneer de lening afhankelijk is van een waarde na verbouwing, moet het rapport de huidige waarde, de aanpassingen en de waarde na de aanpassingen tonen. Een lijst met geplande werken zonder waardeonderbouwing kan de vraag van de geldverstrekker onbeantwoord laten.
Bouwkundige staat en de grens van 10%
De NHG-voorwaarden van 2026 kunnen een bouwkundig rapport verlangen wanneer de taxateur directe onderhoudskosten vaststelt die gemiddeld boven 10% van de marktwaarde liggen, wanneer extra bouwkundig onderzoek nodig is of wanneer de bouwkundige staat slecht is. De taxateur die de waardering maakt mag het bouwkundig rapport niet ook opstellen wanneer NHG een apart objectief rapport verlangt vanwege het risico op belangenverstrengeling.
De 10% is een aanleiding binnen een bepaalde NHG-procedure. Het is geen algemene regel dat iedere woning onder de grens bouwkundig in orde is. Vraag wat het taxatierapport over de staat vermeldt en welk aanvullend onderzoek de geldverstrekker vraagt.
Controlelijst voor de koper
Noteer vóór de opdracht:
- doel van de lening: aankoop, oversluiten, verbetering of een andere situatie;
- verwachte LTV en of de lening boven 90% van de waarde komt;
- huidige waarde, waarde na verbetering of waarde na energiemaatregelen;
- fysieke of goedgekeurde hybride methode;
- onafhankelijkheids- en validatievoorwaarden;
- waardepeildatum, zesmaandenregel en leverdatum;
- aanleiding voor een bouwkundig rapport en aanvullende inspectie;
- de actuele NHG-versie en het schriftelijke antwoord van de geldverstrekker.
Documenten voor een taxateur ordenen tekeningen, vergunningen, facturen, energiedocumenten en woninginformatie. Bevat de lening gepland werk, dan houdt taxatie bij verbouwing en bouwdepot huidige en toekomstige waarde uit elkaar.
Wat verandert bij energiemaatregelen?
De NHG-uitleg over verduurzaming staat in 2026 maximaal €498.200 toe wanneer het extra bedrag aan toegestane energiemaatregelen wordt besteed. Met het Energiebespaarbudget kan tot 6% boven de woningwaarde vóór uitvoering worden gefinancierd. Wanneer maatregelen en kosten vooraf vaststaan, kan de regeling Energiebesparende Voorzieningen tot 6% boven de waarde na verbetering toestaan, binnen de voorwaarden.
De taxatiemethode telt daarbij mee. NHG vermeldt dat voor de waarde na energiebesparende voorzieningen een fysieke taxatie nodig is. Een hybride product kan een LTV-grens van 90% hebben. Vraag welke methode bij de geplande werkzaamheden hoort.
Houd de bron actueel
NHG wijzigt de Voorwaarden en normen. De aangehaalde eisen gebruiken versie 2026-1 en pagina’s die op 27 augustus 2026 zijn gecontroleerd. Gebruik bij een echte aanvraag de versie die bij het bindende aanbod hoort en het actuele beleid van de geldverstrekker. Bewaar het antwoord bij de offerte, zodat de taxateur dezelfde opdracht krijgt.
Met deze vragen toets je of de voorgestelde werkzaamheden bij jouw situatie passen.
Veelgestelde vragen
Is bij NHG altijd een fysieke taxatie nodig?
Nee. NHG staat in bepaalde situaties goedgekeurde hybride producten toe. De openbare uitleg koppelt deze gevallen aan maximaal 90% LTV en houdt voor 100% financiering een fysieke taxatie aan. Voor de aanvraag bepalen voorwaarden, productlijst en geldverstrekker wat nodig is.
Hoe oud mag een taxatierapport met NHG zijn?
De NHG-FAQ over fysieke taxaties noemt maximaal zes maanden vanaf de waardepeildatum. De geldverstrekker kan een eerdere aanlever- of gebruiksdatum hanteren.
Is 0,4% borgtochtprovisie een taxatiekost?
Nee. Het is een aparte eenmalige kost voor de NHG-hypotheek. De berekeningen van €1.880 en €1.992,80 passen het percentage ter illustratie op de gepubliceerde grenzen toe en bevatten geen taxatietarief.
De bedragen en methodevoorwaarden horen bij de genoemde NHG-context van 2026. Controleer de actuele eisen van geldverstrekker en NHG, vooral bij rapportouderdom of verbouwingen.
Stel een vraag over NHG-eisen →