Top 7 valkuilen bij taxatie van horecapanden
Zeven veelgemaakte valkuilen bij de taxatie van hotels, restaurants en leisurepanden, van omzet en seizoen tot vergunningen, huur en staat.
Wanneer deze punten helpen
Als je een hotel, restaurant of ander horecapand bezit, koopt, financiert of adviseert, scheid je gebouw, bedrijfsvoering, huur en toestemmingen voordat je op een taxatie vertrouwt.
Bedrijfsresultaten beschrijven de exploitatie, terwijl het pand een eigen bewijs- en waardevraag houdt.
Inhoud
- Kern in het kort
- Wat horecapandwaarde omvat
- Hoe deze punten zijn geselecteerd
- Snelle keuze
- Volledige lijst
- Vergelijkingskaarten
- Hoe kies je
- Veelgestelde vragen
TL;DR
Houd vastgoed, onderneming en aannames in aparte regels. Controleer daarna periode, bezetting, huur, toegestaan gebruik, onderhoud en waardepeildatum, zodat een goed bedrijfsresultaat geen zwak vastgoeddossier verbergt.
- Benoem grond, gebouwen, vaste zaken en het vastgoedrecht.
- Normaliseer bedrijfsgegevens en scheid ondernemingsmiddelen.
- Noteer toegestaan gebruik en exploitatievergunningen.
- Lees huur-, management-, franchise- en serviceafspraken.
- Koppel staat, gepland werk, doel en peildatum.
Dat is een bruikbaar vertrekpunt. De volgende vraag is hoe de opdracht werkt voor degene die het rapport ontvangt.
Als je een horecapand beoordeelt, zet je de lokale woningmarktinformatie uit een woningtaxatie in Roosten naast horecaexploitatie, huur en gebruik; die zakelijke factoren vragen eigen bewijs.
Wat horecapandwaarde omvat
Een horecapand kan inkomsten krijgen uit kamers, eten, drinken, evenementen, parkeren, wellness of andere diensten. De taxatie heeft een heldere grens nodig rond grond, gebouwen, vaste installaties en rechten.
De vragen over horecapandtaxatie brengen vragen over object, doel en onderbouwing samen.
De bredere taxatie van bedrijfsruimte verbindt inkomsten, huur, gebruik en bouwkundige gegevens.
De onderneming kan personeel, voorraad, merk, boekingssysteem, contracten en apparatuur omvatten. Sommige zaken horen bij het pand en andere bij het bedrijf. De administratie kan een inkomensmethode voeden terwijl de groepen herkenbaar blijven.
Huur- en vergunningstukken kunnen de vraag sturen. Een lang huurcontract kan inkomsten dragen en veranderingen beperken. Een vergunning kan huidig gebruik steunen terwijl uitbreiding nog toestemming vraagt. Staat en gepland werk brengen weer eigen aannames mee.
Nu het doel duidelijk is, kun je de controles in een logische volgorde nalopen.
De vraag naar een specialist voor taxatie van bedrijfsruimte hoort naast de bedrijfs- en vastgoedgegevens.
Hoe deze punten zijn geselecteerd
De vraag die centraal staat
Welke zeven valkuilen kunnen de taxatie van een horecapand in 2026 vertekenen? De lijst toetst vastgoed, bedrijf, gebruik, huur, staat en doel. Zij beslist geen exploitatievergunning en waardeert geen onderneming buiten de afgesproken opdracht.
Wat ieder punt behandelt
Iedere valkuil is getoetst aan:
- vastgoedrecht en vaste zaken;
- perioden, kosten en seizoenwerking;
- toegestaan gebruik en exploitatieregels;
- huur-, management- en franchiserechten;
- staat, gepland werk, grondslag en peildatum.
Onderbouwing van de lijst
De analyse gebruikt NRVT-richtlijnen voor bedrijfsmatige taxatie en gedrag, het actuele CBS-bericht over horecaomzet en accommodatiecijfers. Het CBS-resultaat wordt als context gebruikt met een duidelijke grens rond één pand.
De documenten voor een taxateur verzamelen huur, vergunningen, administratie en gegevens over de staat.
Waar de lijst grenzen heeft
Omzet, bezetting, kosten, huur, vergunningen en staat kunnen snel veranderen. Controleer administratie en contracten op de peildatum en bekijk deze punten jaarlijks of wanneer de ontvanger andere eisen stelt.
Een eerste vergelijking laat zien welke verschillen om uitleg vragen.
Snelle keuze
Korte advieskaarten
- Begin met de vastgoedscope: grond, pand, vaste zaken en bedrijfsmiddelen lopen door elkaar.
- Begin met de administratie: de conclusie steunt op bruto omzet, één seizoen of een ongewijzigde prognose.
- Begin met rechten en staat: huur, vergunningen, gepland werk of onderhoudsrisico’s zijn onduidelijk.
De eerste zwakke laag vraagt aandacht. Een druk restaurant kan in een vermoeid pand zitten en een goed huurcontract kan voorwaarden bevatten die toekomstig gebruik beperken.
De eisen aan het taxatierapport maken doel, ontvanger, peildatum en aannames voor een horecapand concreet.
Volledige lijst
1. Bedrijfsresultaat gelijkstellen aan pandwaarde
Omzet en winst beschrijven de exploitatie. De vastgoedwaarde hangt samen met grond, gebouw, rechten, gebruik, staat, inkomstenbewijs, marktgegevens en doel.
Gevolg: het rapport scheidt vastgoed, ondernemingsmiddelen en bedrijfsaanname.
Vraag jezelf af: Welke inkomsten horen bij het pand en welke bij de onderneming?
2. Bruto omzet zonder normalisatie gebruiken
Bruto ontvangsten kunnen btw, commissie, bezorging, evenementen, eigenaarsprestaties en uitzonderlijke perioden omvatten. Personeel, energie, onderhoud, beheer en vervanging kunnen het houdbare resultaat veranderen.
Gevolg: bedrijfsgegevens worden een vaste invoer en geen los wervend getal.
Vraag jezelf af: Welke periode, kosten, eenmalige posten en voordelen zijn aangepast?
3. Steunen op één seizoen of één bedrijfsmix
Hotels, restaurants en leisurepanden kunnen per maand, weekdag, evenement, kamertype of dienst sterk verschillen. Een drukke zomer kan het patroon verhullen.
Gevolg: meerdere perioden, bezetting, couverts, omzetmix en afwijkende maanden horen in het dossier.
Vraag jezelf af: Welk patroon is normaal voor dit pand en welk resultaat was uitzonderlijk?
4. Vergunningen en toegestaan gebruik vaag laten
Restaurant, hotel, terras, evenement, parkeren of leisuregebruik kan afhangen van omgevingsplan en vergunningen. Een uitbreiding of nieuwe dienst blijft een toekomstvraag zolang toestemming ontbreekt.
Gevolg: huidig gebruik, vergunningstukken en toekomstplannen komen als losse aannames in het rapport.
Vraag jezelf af: Welk gebruik is vandaag vastgelegd en welke wijziging vraagt nog toestemming?
5. Huur-, management- en franchisevoorwaarden overslaan
Huur, indexatie, break, herstelplicht, managementvergoeding, franchiseregel en servicecontract kunnen inkomsten en kopersgroep sturen. Een samenvatting kan een voorwaarde missen die het pand bepaalt.
Gevolg: ondertekende afspraken en terugkerende lasten horen bij de opdracht.
Vraag jezelf af: Welke voorwaarden raken inkomsten, zeggenschap, herstel, verlenging of overdracht?
6. Staat en vervangingswerk te kort opnemen
Dak, keuken, kamers, installaties, brandveiligheid, energiesystemen en gastenzones kunnen op verschillende momenten werk vragen. Een goed bedrijfsresultaat kan naast uitgestelde uitgaven staan.
Gevolg: opname, onderhoudshistorie, facturen en gepland werk komen naast de administratie.
Vraag jezelf af: Welk werk komt eraan, is begroot of staat al in de cijfers?
7. Doel, peildatum en aannames openlaten
Verkoop, financiering, verslaglegging, belasting of verdeling kan een andere grondslag en datum vragen. De rapportage kan onzekerheid bevatten over bedrijf, gebruik, huur en staat.
Gevolg: recht, doel, ontvanger, aannames en ontbrekende stukken zijn omschreven vóór de methode wordt gekozen.
Vraag jezelf af: Welke beslissing moet het rapport beantwoorden en welke feiten kunnen het oordeel veranderen?
Vergelijkingskaarten
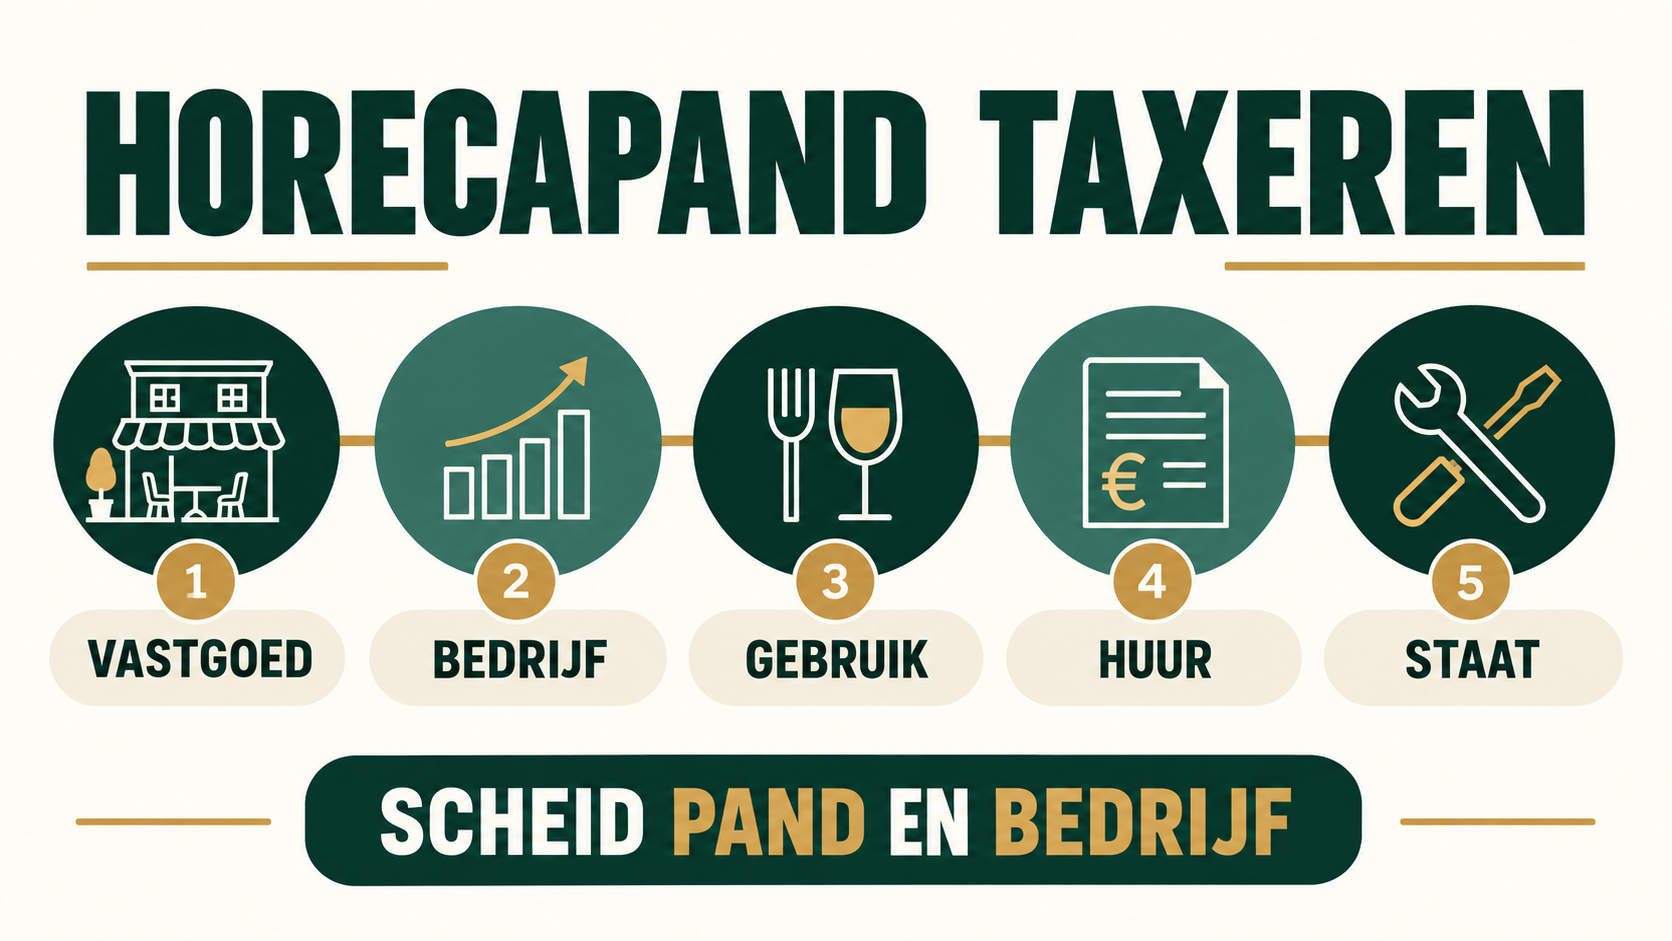
- Vastgoed: grond, pand, vaste installaties en vastgoedrechten. Een goede opdracht trekt de grens.
- Bedrijf: kamers, couverts, bezetting, kosten en ondernemingsmiddelen. Een goede opdracht scheidt terugkerende vastgoedinkomsten van de exploitant.
- Gebruik: plan, vergunningen, huidige activiteiten en toekomstplannen. Een goede opdracht dateert elke aanname.
- Huur: huur, looptijd, indexatie, herstel, beheer, franchise en service. Een goede opdracht voegt ondertekende voorwaarden toe.
- Staat: opname, gebreken, energie, veiligheid, onderhoud en gepland werk. Een goede opdracht laat toekomstige kosten zien.
De kaarten maken duidelijk waarom een goed bedrijfsresultaat naast een zwakke vastgoedpositie kan staan. De waardevraag heeft alle vijf lagen en een benoemd doel nodig.
Hoe kies je?
- Teken de vastgoedgrens. Noteer grond, pand, vaste installaties, inventaris, apparatuur en bedrijfsmiddelen.
- Bereid de administratie voor. Verzamel meerdere perioden, bezetting, omzetmix, kosten, eenmalige posten en prognoses.
- Verzamel rechten. Voeg planinformatie, vergunningen, huur, management, franchise en serviceafspraken toe.
- Beschrijf de staat. Neem opname, onderhoud, veiligheid, energie, facturen en gepland werk op.
- Schrijf de rapportvraag. Benoem recht, doel, datum, ontvanger, methodevragen, planning en prijs.
Voor je een afspraak maakt, komen meestal nog een paar praktische vragen op.
Veelgestelde vragen
Bepaalt omzet de waarde van een hotel of restaurant?
Omzet kan een inkomensmethode voeden. De uitkomst hangt ook af van vastgoedscope, kosten, huur, gebruik, staat, marktgegevens en doel.
Hoeveel jaar administratie is nodig?
Dat hangt af van pand, seizoenwerking en vraag. Meerdere perioden kunnen gewone en afwijkende resultaten tonen; de taxateur hoort te benoemen welke stukken nodig zijn.
Hebben vergunningen invloed op de waarde?
Ze kunnen huidig gebruik, vraag en toekomstplannen beïnvloeden. Het rapport kan de vergunningpositie vastleggen; de bevoegde instantie beslist over nieuw of gewijzigd gebruik.
Kan een huurcontract tegelijk waarde steunen en beperken?
Ja. Een contract kan inkomsten dragen en huur, zeggenschap, herstel, verlenging of overdracht beperken. De ondertekende voorwaarden bepalen wat de markt ziet.
Horen inventaris en apparatuur bij de taxatie?
De opdracht hoort te benoemen welke vaste zaken, apparatuur en losse inventaris bij het recht horen. Ondernemingsmiddelen kunnen een eigen behandeling vragen.
Wanneer helpt een tweede oordeel?
Een tweede oordeel kan helpen wanneer bruto omzet, één seizoen, onduidelijke huur, ontbrekende vergunningen of uitgesteld werk de uitkomst sturen. Geef dezelfde administratie en contracten en benoem het punt dat moet worden nagekeken.
Maak de objectgrens, administratie, bezetting, huur- of managementafspraken, vergunningen, gebruik, inventaris, staat, gepland werk, taxatiedoel en rapportontvanger duidelijk voordat je een horecapand laat taxeren. Vraag welke bedrijfsgegevens in de vastgoedanalyse horen en welke ondernemingsvraag een andere adviseur vraagt. Neem contact op wanneer een hotel, restaurant of leisurepand een heldere taxatieopdracht nodig heeft. Stuur geen paspoorten, contracten, bankgegevens of andere persoonsgegevens via het openbare formulier.
Vraag naar taxatie van horecavastgoed →