Wanneer heb je een taxatierapport nodig bij aankoop?
Lees wanneer een taxatierapport bij de aankoop van een woning in beeld komt, welke vragen je aan de geldverstrekker stelt en hoe je een financieringsverschil vroeg herkent.
Wanneer deze taxatievraag speelt
Als je een woning koopt, koppel je het taxatierapport aan koopcontract, peildatum en de eisen van de geldverstrekker. De timing kan al vóór en na het bod tellen. Kopers, adviseurs en geldverstrekkers kunnen rapport, koopcontract, peildatum en acceptatie-eisen verbinden.
TL;DR
Vraag wanneer het rapport moet worden besteld, welke methode en ontvanger gelden en wat er gebeurt als de waarde onder de koopprijs ligt. Het rapport ondersteunt de hypotheekbeslissing en vervangt geen bezichtiging, juridische controle of onderhandeling.
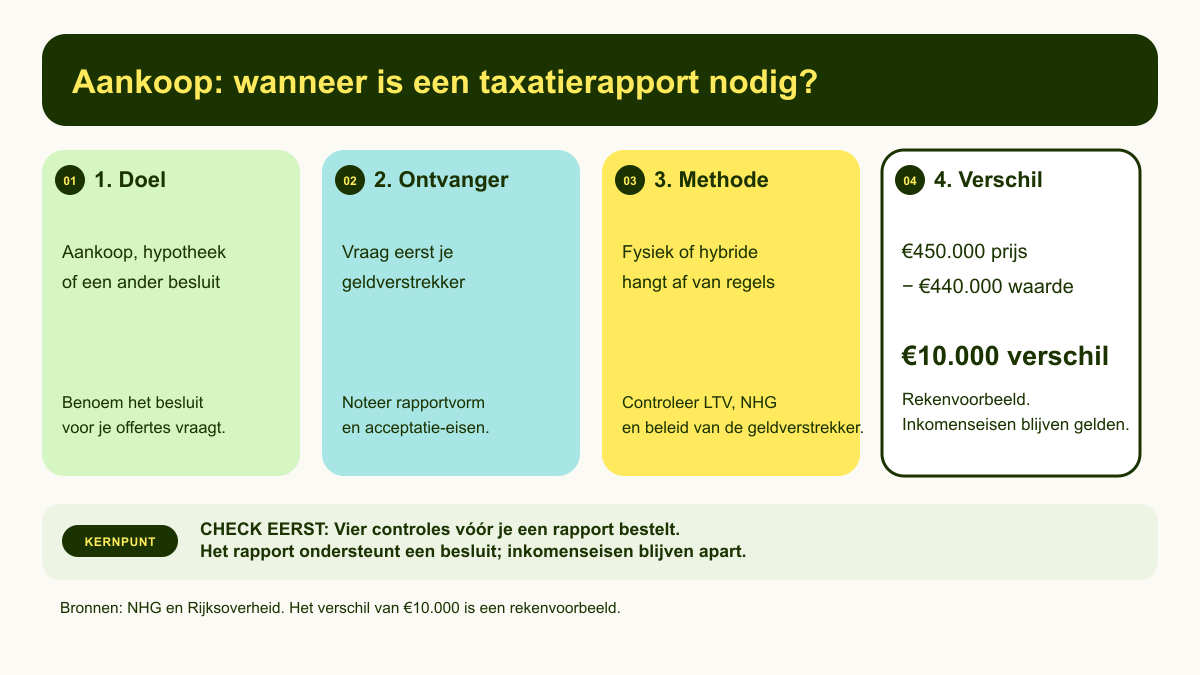
Begin bij de geldverstrekker, hypotheekadviseur of andere rapportontvanger. Vraag welke methode, validatie, waardepeildatum, ouderdom en leveringsvorm worden geaccepteerd. Vergelijk daarna de afgesproken koopprijs met de getaxeerde waarde. Bij een rekenvoorbeeld van €450.000 koopprijs en €440.000 taxatiewaarde ontstaat een verschil van €10.000 dat mogelijk buiten de hypotheek moet worden opgevangen. De inkomenstoets en het beleid van de geldverstrekker blijven daarbij gelden.
Dat is een bruikbaar vertrekpunt. De volgende vraag is hoe de opdracht werkt voor degene die het rapport ontvangt.
Wie een woning koopt, legt de waardevraag naast de taxatie van een woning in Meerhoven en koppelt die daarna aan de lokale woningfeiten en voorwaarden van de geldverstrekker.
Wanneer komt een rapport in beeld?
De aanleiding hangt af van het besluit dat het rapport moet ondersteunen. Een geldverstrekker gebruikt de woningwaarde bij de beoordeling van de zekerheid. NHG beschrijft de marktwaarde als een waarde die via een geaccepteerde taxatiemethode moet worden vastgesteld. Bij een hypotheek zonder NHG kan de geldverstrekker eigen voorwaarden hebben.
Een koper die zonder hypotheek betaalt, kan toch een rapport willen wanneer het bod duidelijk boven recente vergelijkbare verkopen ligt, wanneer de woning bijzondere rechten of beperkingen heeft of wanneer een schriftelijke waarde-inschatting nodig is voor het besluit. Dat is een eigen keuze. Een rapport kan een gesprek met de verkoper voeden en geeft geen garantie op een andere koopprijs.
Een aankoopbesluit en een hypotheekvoorwaarde blijven gescheiden wanneer informatie voor kopers naast wat een taxatierapport doet wordt gelegd.
Stel de rapportontvanger vijf vragen
Doe dit voordat je een aanbieder kiest:
- Welke taxatiemethode wordt geaccepteerd? Vraag of de geldverstrekker voor deze aanvraag een fysieke taxatie, een goedgekeurd hybride product of een andere methode accepteert.
- Is validatie nodig? NHG verlangt bij een fysieke taxatie validatie door een geaccepteerd instituut. Zonder NHG kan de geldverstrekker een eigen eis hanteren.
- Hoe oud mag het rapport zijn? NHG vermeldt dat een fysiek rapport gerekend vanaf de waardepeildatum maximaal zes maanden oud mag zijn. De praktische deadline van een geldverstrekker kan strenger zijn.
- Welke waardepeildatum en vorm zijn nodig? Een rapport voor aankoop, oversluiten of verbetering kan een andere opdracht hebben. Vraag ook of digitale aanlevering via een bepaald kanaal nodig is.
- Wanneer moet het rapport binnen zijn? Koppel opname en levering aan het hypotheekaanbod, het financieringsbeding en andere contractuele data.
Bewaar de antwoorden schriftelijk. Een offerte voor het verkeerde rapport kan lager lijken en toch niet bruikbaar zijn.
Wat betekent de grens van 100%?
Rijksoverheid legt uit dat een hypotheek maximaal 100% van de woningwaarde kan bedragen. Inkomen, schulden, rente en de inkomenstoets van de geldverstrekker beperken het bedrag ook. De waardetoets en de inkomenstoets zijn aparte controles.
Gebruik dit rekenvoorbeeld om het mechanisme te zien:
- afgesproken koopprijs: €450.000;
- taxatiewaarde: €440.000;
- verschil: €10.000;
- mogelijke hypotheek op basis van 100% woningwaarde: maximaal €440.000, als de overige toetsen dat toestaan.
Dit is geen persoonlijke leencapaciteitsberekening. Aankoopkosten, schulden, inkomen, spaargeld, geldverstrekker en koopcontract zijn niet meegenomen. Het laat alleen zien waarom een lagere taxatiewaarde vóór de overdracht een financieringsvraag kan oproepen.
Fysiek, hybride of modelmatig
De voorwaarden achter de methode zijn belangrijker dan het label op de offerte. Bij een fysieke taxatie bezoekt de taxateur de woning. NHG beschrijft ook een hybride taxatie waarbij een modelwaarde door een taxateur op afstand wordt beoordeeld en goedgekeurd. Volgens de openbare NHG-uitleg kan dat in bepaalde situaties rond aankoop, oversluiten en verbetering wanneer maximaal 90% van de marktwaarde wordt geleend. Bij 100% financiering blijft volgens die uitleg een fysieke taxatie nodig.
Productlijsten en beleid kunnen wijzigen. Taxatie-eisen met NHG kunnen de methodekeuze beïnvloeden; vraag voor jouw aanvraag bevestiging voordat je op basis van alleen de prijs kiest.
Breng de woningfeiten en de beslissing die voor je ligt nu samen in één briefing.
Verzamel bewijs dat de waardering kan beïnvloeden
Geef de taxateur een helder feitenoverzicht:
- adres, woningtype en oppervlakte;
- koopcontract of afgesproken koopprijs wanneer die beschikbaar is;
- tekeningen, vergunningen en stukken over aanbouwen;
- erfpacht, erfdienstbaarheden, verhuur of informatie van de Vereniging van Eigenaars;
- uitgevoerde en geplande verbeteringen met facturen of specificaties;
- het geldige energielabel en informatie over installaties;
- doel, waardepeildatum en leveringsvoorwaarde van de geldverstrekker.
Documenten voor een taxateur ordenen het materiaal. Op de Kadaster-pagina over het Woningrapport staat ook dat informatie over eigendom, oppervlakte, verkoopprijs, hypotheken en beslagen als afzonderlijke producten kan worden opgevraagd. Die gegevens helpen bij de voorbereiding en vervangen het taxatierapport niet.
Veelvoorkomende verwarringen
Koopprijs en marktwaarde
De koopprijs is het bedrag dat koper en verkoper afspreken. De marktwaarde in een rapport is een gemotiveerde opinie voor een bepaald doel en een bepaalde datum. De bedragen kunnen dicht bij elkaar liggen, maar het ene bewijst het andere niet automatisch.
WOZ-waarde en hypotheekwaarde
De WOZ-waarde volgt een wettelijke methode en waardepeildatum. Een rapport voor een geldverstrekker beantwoordt een financieringsvraag. Marktwaarde, executiewaarde en WOZ-waarde houden die verschillen uit elkaar.
Taxatie en bouwkundige keuring
Een taxatie beoordeelt onderdelen die relevant zijn voor de waarde. Dat is niet automatisch een volledige bouwkundige keuring. NHG kan onder voorwaarden een apart bouwkundig rapport verlangen bij achterstallig onderhoud of behoefte aan extra onderzoek.
Voor je bestelt
Maak een korte opdrachtbeschrijving met woning, doel, ontvanger, gewenste methode, waardepeildatum, deadline en bekende wijzigingen. Stuur dezelfde beschrijving naar iedere aanbieder. Vergelijk de offertes met taxatieoffertes vergelijken en bewaar het antwoord van de geldverstrekker bij de gekozen offerte.
Neem in je keuze ook een aparte controle op van onafhankelijkheid en belangenconflicten bij taxateurs, reviews en beoordelingen en veelgemaakte fouten bij het kiezen. Vergelijk je een eerste aankoop met een verhuizing, dan maakt een taxateur voor de aankoop van een woning de opdrachtbeschrijving passend bij kopen.
Op dit punt blijft vaak nog één vraag over over kosten, planning of acceptatie.
Veelgestelde vragen
Heb je bij iedere aankoop een taxatierapport nodig?
Nee. De geldverstrekker, NHG, de woning en de voorwaarden van het koopcontract bepalen of een rapport nodig is. Een koper zonder hypotheek kan zelf een rapport aanvragen.
Wat gebeurt er als de taxatiewaarde lager is dan de koopprijs?
De lagere waarde kan het bedrag beperken dat door de woning wordt gedragen. Bespreek dan spaargeld, het financieringsbeding, eventuele heronderhandeling en de hypotheekvoorwaarden. Het verschil van €10.000 hierboven is alleen een eenvoudige illustratie.
Kan ik een hybride taxatie kiezen om tijd te besparen?
Alleen wanneer de geldverstrekker en de toepasselijke voorwaarden die methode accepteren. De openbare NHG-uitleg koppelt hybride situaties aan maximaal 90% LTV en houdt voor 100% financiering een fysieke taxatie aan. Vraag bevestiging voordat je bestelt.
Een taxatie bij aankoop helpt alleen als doel, methode en ouderdom passen bij de actuele eisen van de geldverstrekker of andere ontvanger. Vraag eerst welk resultaat wordt geaccepteerd.
Stel een vraag over kopen →