Hoe lang is een taxatierapport geldig?
Lees hoe de ouderdom van een taxatierapport bij een Nederlandse hypotheek wordt bepaald, waarom zes maanden geen algemene regel is en wat je controleert.
Wanneer deze taxatievraag speelt
Als je een ouder taxatierapport opnieuw wilt gebruiken, controleer je datum, doel en ontvanger voordat je erop vertrouwt. Daardoor kan de bruikbaarheid veranderen terwijl het document er nog hetzelfde uitziet. Huiseigenaren, kopers, geldverstrekkers en adviseurs kunnen dit controleren voordat zij een ouder rapport opnieuw inzetten.
TL;DR
Controleer voor hergebruik de waardepeildatum, aanleverdeadline, rapportvorm, wijzigingen aan de woning en de nieuwe ontvanger. Een geldverstrekker kan een ouderdomsregel hanteren, terwijl een ander doel een nieuwe opdracht vraagt ook als de woning niet is veranderd.
Controleer voordat je op een bestaand rapport vertrouwt vier punten: de waardepeildatum, het doel van het rapport, de beoogde ontvanger en veranderingen aan de woning of lening. Vraag de geldverstrekker of andere ontvanger om schriftelijke bevestiging als de termijn dichtbij komt.
Zodra je de beslissing benoemt, wordt de rest van de taxatie beter te volgen.
De bruikbaarheid van een rapport hangt af van waardepeildatum, doel en ontvanger. Leg voor een actuele woningvraag een woningtaxatie in Oirschot naast die drie voorwaarden voordat je een oud rapport opnieuw gebruikt.
“Geldig” kan verschillende dingen betekenen
Met geldig bedoelen mensen vaak dat een rapport compleet, professioneel ondertekend, nog feitelijk bruikbaar of door een bepaalde instelling geaccepteerd is. Dat zijn verschillende toetsen. Een rapport kan als document blijven bestaan en toch niet aan de actuele ouderdoms- of doelvoorwaarde van de ontvanger voldoen.
Leg bij een hypotheek deze momenten vast:
- Waardepeildatum: de datum waarop de marktwaarde betrekking heeft.
- Opnamedatum: wanneer de woning is bekeken, als er een fysieke opname was.
- Rapportdatum: wanneer het rapport is afgerond of ondertekend.
- Aanleverdatum: wanneer de geldverstrekker het ontvangt.
- Gebruiks- of offertedatum: wanneer de geldverstrekker het document in de aanvraag beoordeelt.
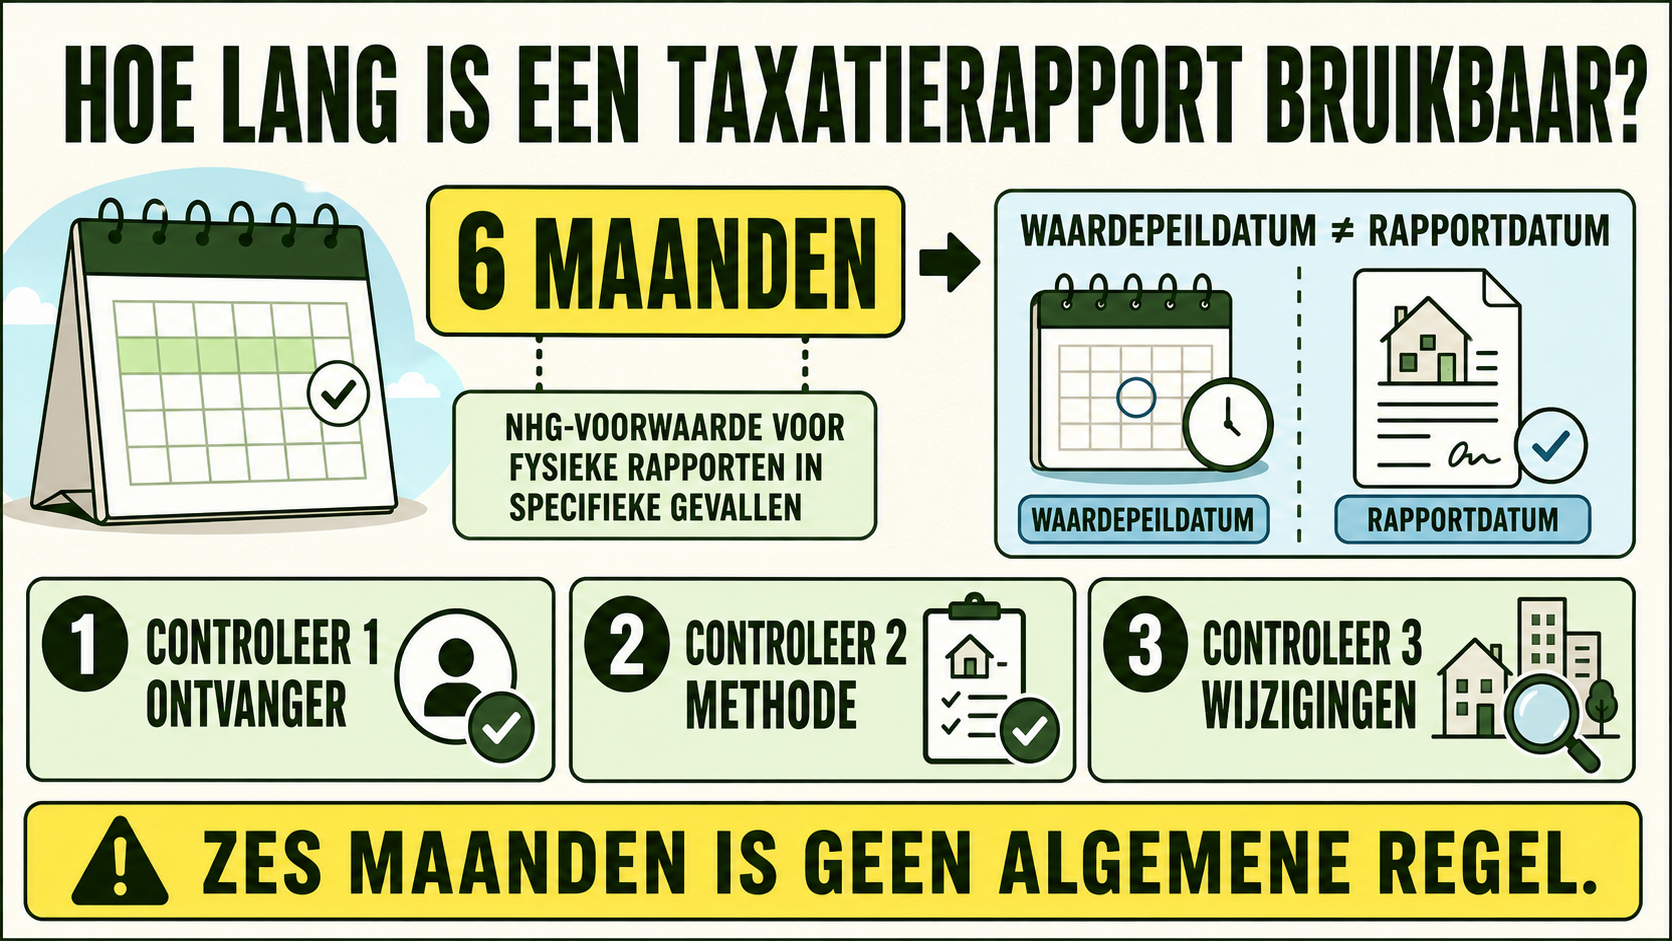
De NHG-eis van zes maanden wordt in de aangehaalde hypotheekcontext vanaf de waardepeildatum gerekend. Ga dus niet automatisch uit van de ondertekeningsdatum. Het taxatierapport koppelt functie en doel aan de bruikbaarheid van het document.
De zesmaandenregel in context
Getal: zes maanden. Context: de NHG-eisen 2026-1 voor relevante fysieke en goedgekeurde hybride taxaties in Nederland, gerekend vanaf de waardepeildatum. Vergelijking: dit is smaller dan een vervalregel voor iedere geldverstrekker, rapportvorm of privésituatie. Uitleg: de ontvanger wil bewijs dat nog aansluit bij woning en markt op het relevante moment. Gevolg: controleer de actuele deadline bij de geldverstrekker voordat je een rapport hergebruikt of een nieuwe opname plant.
Een illustratieve datumcontrole:
- waardepeildatum: 12 maart 2026;
- zes kalendermaanden later: 12 september 2026;
- praktische vraag: moet de geldverstrekker het rapport vóór die datum ontvangen en gebruiken, of eerder volgens zijn proces?
De berekening laat zien hoe je begint. Ze belooft niet dat een rapport tot 12 september wordt geaccepteerd. De schriftelijke instructie van de geldverstrekker, de toepasselijke NHG-versie en de rapportvoorwaarden bepalen het antwoord.
De NHG-eis voor fysieke taxaties van zes maanden geldt in de beschreven NHG-context. De NHG Voorwaarden en normen 2026-1 bevatten de bredere regels. Controleer welke versie voor het dossier geldt.
Wat kan veranderen tussen rapport en aanvraag?
Ouderdom is maar één risico. Vraag na of één van deze punten is veranderd:
- de koopsom, het leenbedrag of het doel van de hypotheek;
- eigendom, erfpacht of andere rechten bij de woning;
- indeling, staat, vergunningen of geplande verbeteringen;
- energiewerkzaamheden of de waarde na afronding;
- geldverstrekker, validatieroute of beoogde rapportgebruiker;
- de markt op een manier waardoor oude vergelijkingsgegevens minder bruikbaar zijn;
- ondertekening, validatie of verplichte bijlagen van het document.
Een nieuwe hypotheek kan een nieuw rapport verlangen terwijl de woning er hetzelfde uitziet. De aanvraag kan een andere ontvanger, productvoorwaarde, LTV-berekening of rapportvorm hebben. Een taxatierapport voor een hypotheek koppelt aanleiding en geaccepteerde methode.
Verschilt de eis per hypotheek-situatie?
Dat kan. Een aankoop, oversluiting, verhoging, overbruggingslening en verbouwingslening kunnen verschillende dossierinstructies hebben. NHG voegt voorwaarden toe als de garantie van toepassing is. Dat één bank voor één product een rapport van zes maanden accepteert, bewijst niet dat een andere bank of product dat ook doet.
ABN AMRO en Rabobank beschrijven in hun openbare hypotheekinformatie een voorbeeld van zes maanden voor rapportouderdom, naast eigen voorwaarden voor methode en acceptatie. Zie die pagina’s als voorbeelden van beleid van een geldverstrekker en niet als algemene bankregel. Vraag de daadwerkelijke geldverstrekker:
- vanaf welke waardepeildatum wordt de ouderdom gerekend?
- moet het rapport vóór de deadline zijn ontvangen, beoordeeld of gebruikt?
- is een fysieke, hybride of andere methode geaccepteerd voor dit doel?
- is validatie nodig en welk instituut wordt geaccepteerd?
- moet het rapport uit het systeem van de geldverstrekker komen?
Bewaar het antwoord bij de taxatieopdracht. Beleid en productpagina’s kunnen wijzigen.
Bewaar die uitkomst bij de opdracht, zodat je later kunt uitleggen waarom het rapport wel of niet opnieuw is gebruikt.
Dit zijn de punten die je controleert voordat je aanbieders vergelijkt of het dossier verstuurt.
Fysieke en hybride rapporten
Het NHG-materiaal 2026-1 behandelt fysieke rapporten en goedgekeurde hybride taxaties binnen de relevante hypotheekregels, met voorwaarden per methode. Bij een fysieke taxatie wordt de woning opgenomen. Bij een hybride taxatie wordt een modelwaarde op afstand door een register-taxateur beoordeeld. Online en fysieke taxatie moeten samen met methode, doel en ouderdom worden beoordeeld.
Volgens de actuele NRVT-FAQ is hybride waarderen bedoeld voor het verkrijgen, oversluiten of aanpassen van een hypotheek of banklening en voor monitoring door een bank. Doelen zoals erfenis, belasting en verdeling van een nalatenschap vallen daarbuiten. Een hypotheekregel van zes maanden maakt een hybride rapport dus niet tot een rapport voor elk ander doel.
Wanneer heb je mogelijk een nieuw rapport nodig?
Vraag een nieuw rapport aan, of vraag de ontvanger naar de vastgelegde werkwijze, wanneer:
- de zesmaandsdatum is verstreken of de planning te krap is voor de aanleverdeadline;
- het rapport voor een andere ontvanger of een ander doel is gemaakt;
- de woning wezenlijk is veranderd;
- de lening nu verbouwing of energiewerk omvat;
- de waardepeildatum niet meer bij de beslissing past;
- de geldverstrekker de oude methode of validatie niet kan bevestigen;
- het rapport een voorwaarde bevat waarvoor een nieuwe opname of document nodig is.
Bestel niet automatisch een nieuw rapport als alleen de datum onduidelijk is. Vraag eerst of het bestaande rapport mag worden gebruikt en welke deadline geldt. Zo voorkom je mogelijk kosten voor werk dat de ontvanger niet nodig had.
Checklist voor hergebruik
Open het rapport en noteer:
- waardepeildatum;
- opnamedatum en rapportdatum;
- genoemd doel en beoogde gebruikers;
- adres en juridische omschrijving van de woning;
- methode, ondertekenaar en registratiegegevens;
- validatie-instituut en validatiedatum, indien van toepassing;
- huidige geldverstrekker, hypotheekproduct en aanleverdeadline;
- veranderingen aan woning, lening of geplande werkzaamheden.
Stuur deze gegevens naar de geldverstrekker of adviseur. Documenten voor een taxateur maken het dossier controleerbaar. Als het antwoord “nieuw rapport” is, vraag dan welke verandering de beslissing bepaalt voordat je een offerte aanvraagt.
Plaats het eenvoudige antwoord in perspectief
“Zes maanden betekent dat ieder rapport zes maanden geldig is” klopt niet. Het getal hoort bij een afgebakende NHG-hypotheekcontext en kan samen gelden met deadlines, methodevoorwaarden en doelbeperkingen. Een rapport kan jonger zijn dan zes maanden en toch worden afgewezen voor de verkeerde ontvanger of het verkeerde doel.
“Een oud rapport is waardeloos” is ook te algemeen. Voor privéoriëntatie kan een oud rapport nog eerdere gegevens en vragen verduidelijken. Dat nut verschilt van acceptatie in een nieuwe hypotheekaanvraag.
Marktbeweging zorgt voor extra onzekerheid. Een rapport kan binnen de ouderdomseis vallen terwijl een belangrijke verandering aan woning, rechten of financiering de uitgangspunten verouderd maakt. Vraag de ontvanger om een beoordeling in plaats van kalenderrekenen als vervanging voor controle te gebruiken.
Met deze vragen toets je of de voorgestelde werkzaamheden bij jouw situatie passen.
Veelgestelde vragen
Is een taxatierapport altijd zes maanden geldig?
Nee. Zes maanden is de aangehaalde NHG-hypotheekvoorwaarde vanaf de waardepeildatum in de relevante context. Geldverstrekker, doel, methode en actuele regels kunnen een andere eis geven.
Begint de zes maanden op de rapportdatum?
Niet altijd. De aangehaalde NHG-eis rekent vanaf de waardepeildatum. Noteer beide data en vraag welke deadline de ontvanger hanteert voor aanlevering en gebruik.
Kan ik een rapport bij een andere geldverstrekker gebruiken?
Alleen als de nieuwe geldverstrekker bevestigt dat rapport, methode, validatie, doel en ouderdom worden geaccepteerd. Een rapport voor de ene ontvanger is niet vanzelf overdraagbaar naar een ander dossier.
Begint de geldigheid opnieuw na een verbouwing?
Nee. Een verbouwing kan de waardevraag en de vereiste methode veranderen. Vraag of de geldverstrekker de huidige waarde, de waarde na verbetering of een nieuwe opname nodig heeft.
Geldt dezelfde zesmaandeneis voor een hybride rapport?
Het NHG-materiaal 2026-1 noemt in de relevante hypotheekcontext ook een ouderdomseis voor goedgekeurde hybride taxaties. Het product moet nog steeds worden geaccepteerd en een hybride taxatie is geen rapport voor ieder ander doel.
De genoemde voorwaarde van zes maanden is geen algemene vervaldatum. Controleer waardepeildatum, geldverstrekker, methode, wijzigingen aan de woning en actuele eisen.
Stel een vraag over rapportgeldigheid →