Taxateur voor oversluiten van een hypotheek: wat controleer je?
Lees wanneer oversluiten een woningtaxatie kan vragen, hoe de verhouding tussen lening en woningwaarde in de beoordeling past en welke eisen je vooraf bij de geldverstrekker controleert.
Wanneer deze taxatievraag speelt
Als je een hypotheek oversluit, verbind je de huidige woningwaarde, schuld, peildatum en acceptatie-eisen voordat je een rapport bestelt. Huiseigenaren, adviseurs en geldverstrekkers kunnen schuld, waardepeildatum, verbouwing en acceptatie-eisen verbinden voordat een rapport wordt besteld.
Inhoudsopgave
- TL;DR
- Wat doet een taxatie bij oversluiten?
- Waarom de methode van de geldverstrekker telt
- Kernbegrippen bij oversluiten
- Stappenplan voor taxatie bij oversluiten
- Veelgemaakte fouten en uitzonderingen
- Veelgestelde vragen
TL;DR
Controleer bij oversluiten eerst geldverstrekker, waardepeildatum, rapportvorm en een eventuele verhoging van de lening. Een rapport voor de ene hypotheekbeslissing kan voor een andere aanvraag nieuwe onderbouwing vragen, zeker wanneer woning of lening is gewijzigd.
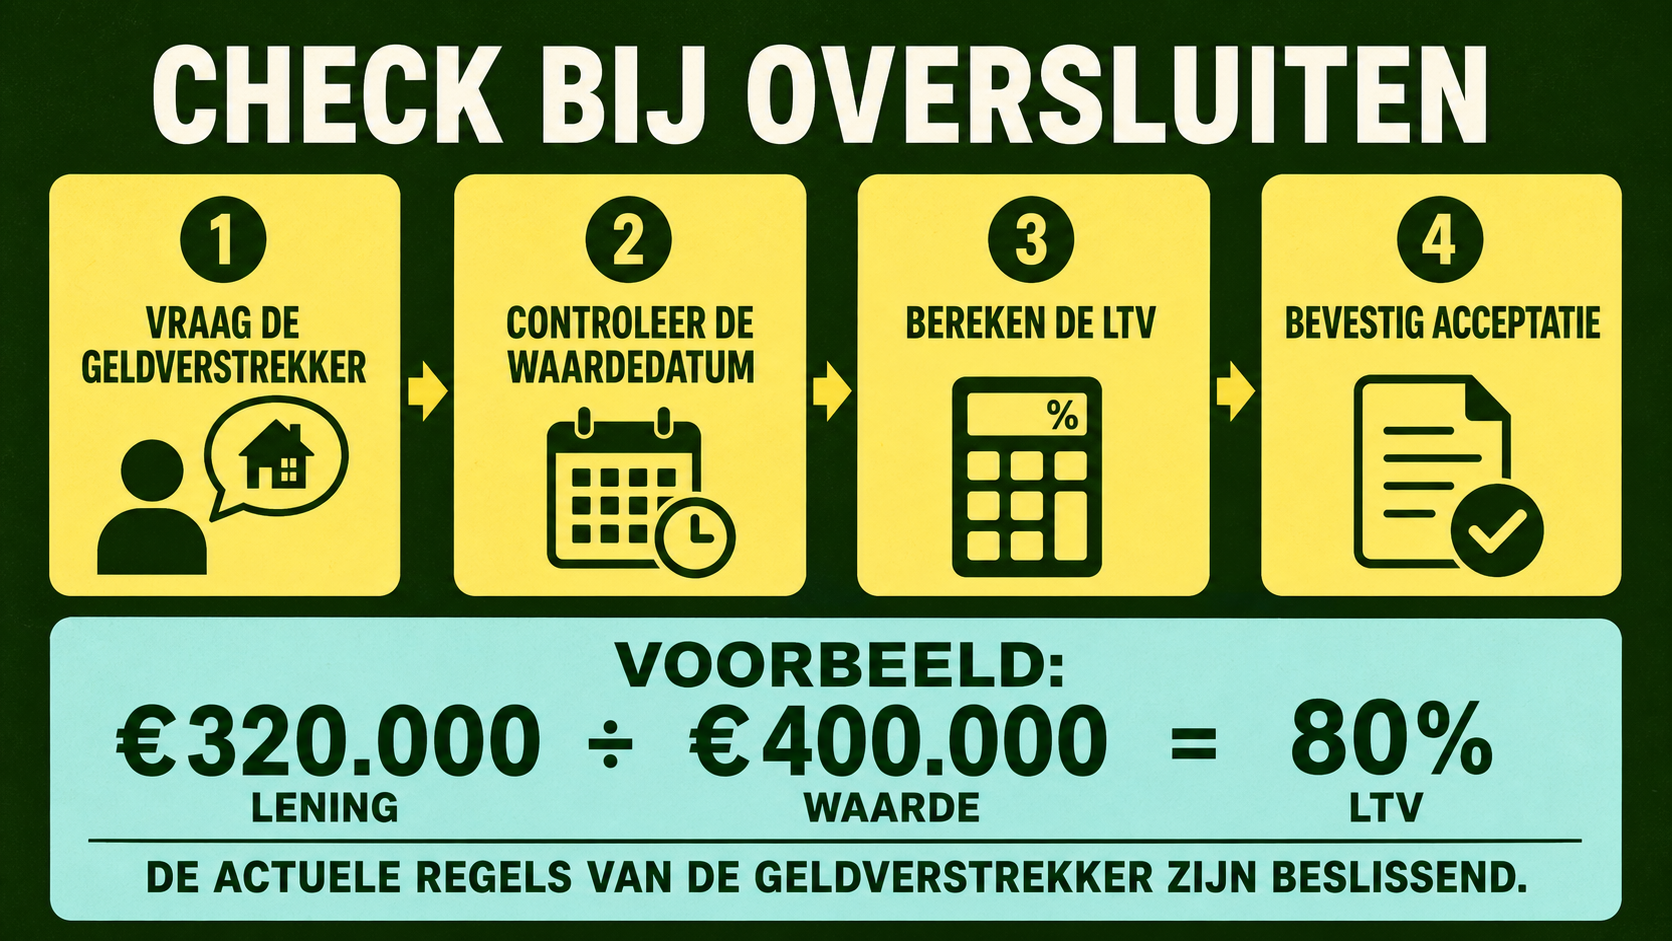
De verhouding tussen lening en woningwaarde is eenvoudig: het relevante leenbedrag gedeeld door de gerapporteerde woningwaarde. Bij €320.000 schuld en €400.000 waarde is dat 80% LTV. De berekening helpt de verhouding te begrijpen. Zij bepaalt niet zelfstandig de betaalbaarheid, rente, NHG-geschiktheid of acceptatie.
NHG beschrijft fysieke en hybride routes voor bepaalde situaties. De actuele NHG-uitleg noemt ook een grens van 90% in sommige situaties met oversluiten of verhoging, een hybride taxatie en een verbouwings- of energiebudget. Dat is een specifieke situatie binnen NHG en geen algemene bankregel. Vraag welke voorwaarden voor jouw dossier gelden.
Met de situatie helder in beeld begin je met het doel van het rapport. Daarna wordt duidelijk welke feiten de taxateur nodig heeft.
Als je een hypotheek oversluit, leg je de actuele objectgegevens van jouw woning naast de taxatie van een woning in Veldhoven voordat je de nieuwe hypotheekvraag vastlegt.
Wat doet een taxatie bij oversluiten?
Een taxatie bij oversluiten rapporteert een waardeoordeel voor een bepaald doel en een bepaalde waardepeildatum. De bank kan dit oordeel gebruiken bij de beoordeling van de woning als zekerheid, naast haar eigen regels voor inkomen, krediet en product. De taxateur keurt de hypotheek niet goed en bepaalt niet of een bank een lagere rente moet bieden.
De opdracht kan verschillen als je alleen een bestaande lening vervangt, de lening verhoogt, verbouwing financiert of naar een andere bank gaat. Schrijf op wat er verandert. Een bank kan puur oversluiten anders behandelen dan oversluiten met extra financiering.
Een taxatierapport voor een hypotheek bepaalt wanneer een rapport nodig kan zijn; bij oversluiten komt daar de bestaande lening en de nieuwe financieringsvraag bij.
Nu zie je het praktische gevolg: de onderbouwing moet de vraag achter de opdracht beantwoorden.
Waarom de methode van de geldverstrekker telt
Een woning kan worden beschreven met een fysieke taxatie, een hybride methode of een andere methode die de bank accepteert. Die methoden zijn niet automatisch uitwisselbaar. De bank kan eisen stellen aan de maker, de validatie, de actualiteit van de waarde, de behandeling van verbouwing en de manier van indienen.
Vraag de actuele voorwaarden op voordat je offertes vergelijkt. Een goedkoop rapport dat de bank niet accepteert, kost meer tijd dan een rapport met de juiste reikwijdte. Vraag ook welk bedrag in de LTV-berekening hoort: huidige schuld, nieuwe schuld, energiebudget, verbouwingsbedrag of een ander bedrag.
Zet de algemene uitleg nu om in vragen die je aan de taxateur kunt stellen.
Kernbegrippen bij oversluiten
Verhouding tussen lening en woningwaarde (LTV)
LTV vergelijkt een relevant leenbedrag met een gerapporteerde woningwaarde. Formule: leenbedrag / woningwaarde x 100. In het voorbeeld is €320.000 / €400.000 x 100 = 80%. De bank bepaalt welk leenbedrag en welke waarde zij gebruikt.
Waardepeildatum
De waardepeildatum is het moment waarop het waardeoordeel betrekking heeft. De waardepeildatum verschilt dus van de aanvraagdatum en de datum van het renteaanbod. Vraag hoe de bank de ouderdom van het rapport meet.
Huidige waarde en waarde na verbouwing
Een dossier met gepland werk kan een huidige waarde, een waarde na verbouwing of beide nodig hebben. Geef plannen, specificaties, vergunningen en begrotingen als de opdracht dat vraagt. Een rapport van de huidige staat is niet automatisch een analyse na verbouwing.
Acceptatie en validatie
Acceptatie is de beslissing van de bank of de uitkomst aan haar voorwaarden voldoet. Validatie is een aparte kwaliteitscontrole binnen sommige routes. Beide begrippen nemen de controle van doel, ontvanger en datum niet weg.
Inkomen en zekerheid
Woningwaarde is maar één onderdeel van een hypotheekbeslissing. Inkomen, schulden, looptijd, rente, betaalbaarheid en productregels kunnen ook meetellen. Maak van een LTV-voorbeeld geen persoonlijke leencapaciteitsconclusie.
Vragen die bij deze beslissing horen
Taxatie-eisen met NHG bepalen de NHG-context. De geldigheid van een taxatierapport maakt duidelijk waarom een datum geen universele vervaldatum is.
Documenten voor een taxateur vormen het dossier. Staat een verbouwing of verduurzaming centraal, dan koppelen taxatie van verbouwing en bouwdepot en energielabel en taxatiewaarde het geplande werk aan de waardevraag voordat je een offerte vraagt.
Stappenplan voor taxatie bij oversluiten
1. Vraag de geldverstrekker om de opdracht
Noteer bank, doel, leenbedrag, rapportmethode, validatie, waardepeildatum en indieningskanaal. Vraag of sprake is van puur oversluiten, verhogen, verbouwen of verduurzamen.
2. Maak een eerste LTV-voorbeeld
Gebruik het bedrag dat de bank aangeeft. Deel dat bedrag voor oriëntatie door de waarde die je test. Label de uitkomst als voorbeeld en noteer aannames, afronding en uitsluitingen. De berekening van de bank is leidend.
3. Bereid het woningdossier voor
Verzamel plattegronden, vergunningen, erfpachtvoorwaarden, VvE-stukken, energiebewijs, facturen, verbouwingsspecificaties en informatie over gebreken. Noteer de datums. Ontbrekende of onduidelijke feiten kunnen vervolgvragen geven.
4. Kies een aanbieder voor de geaccepteerde methode
Vraag wat de aanbieder oplevert, wie tekent, of validatie is inbegrepen, welke opnamemethode geldt en hoe snel het rapport klaar is. Vergelijk alleen offertes met dezelfde reikwijdte. De acceptatieregel van de bank is het eerste filter.
5. Controleer het rapport vóór indiening
Controleer woning, doel, ontvanger, waardepeildatum, gebruikte schuld, aannames en validatiestatus. Vraagt de bank om aanpassing, vraag of het om ontbrekende onderbouwing, een datum of een acceptatieregel gaat. Vraag niet zonder onderbouwing om een ander bedrag.
Hier kan een verstandige aanvraag haar vorm verliezen. Controleer daarom de volgende punten.
Veelgemaakte fouten en uitzonderingen
Eerst bestellen en pas daarna de bank vragen
Een goed rapport kan toch buiten de methode van de bank vallen. Vraag de voorwaarden vooraf.
Een rentevraag verwarren met een taxatievraag
Een lagere rente kan afhangen van product en LTV, maar de bank bepaalt hoe zij de woningwaarde controleert. Een taxatie alleen verandert de rente niet automatisch.
Extra geld lenen zonder het werk te beschrijven
Geef aan of werk gepland, in uitvoering of afgerond is. Voeg specificatie en begroting toe als daarom wordt gevraagd. Een waarde na verbouwing is een onderbouwd scenario.
Een hybride methode voor iedere verbouwing gebruiken
NHG en banken bepalen wanneer een hybride methode past. Ga niet uit van één voorbeeld voor iedere situatie.
Een oud aankooprapport hergebruiken
Een aankooprapport kan een ander doel, een andere ontvanger of een andere datum hebben. Rapportgeldigheid bepaalt daarom of hergebruik mogelijk is; vraag dit vooraf na.
Met deze vragen toets je of de voorgestelde werkzaamheden bij jouw situatie passen.
Veelgestelde vragen
Is bij oversluiten altijd een taxatie nodig?
Nee. De bank kan in een bepaalde situatie een andere methode, bestaande informatie of een hybride methode accepteren, of juist een volledig rapport vragen. Vraag dit vóór de opdracht.
Wat betekent 80% LTV?
In die berekening is het relevante leenbedrag 80% van de gerapporteerde waarde. Het voorbeeld €320.000 / €400.000 = 80% zegt niets over inkomenseisen of bankcorrecties.
Mag ik zelf een taxateur kiezen?
Je kunt aanbieders vergelijken, maar de bank kan voorwaarden stellen aan status, methode, validatie en oplevering. Controleer de acceptatie vóór de afspraak.
Geeft een hogere taxatiewaarde automatisch meer leenruimte?
Nee. Inkomen, schulden, betaalbaarheid, productlimieten en bankbeleid spelen ook mee. Een taxatie levert woninginformatie en geen kredietbesluit.
Wat als de bank haar eisen wijzigt?
Vraag de actuele opdracht schriftelijk en controleer of de al bestelde taxatie eraan voldoet. Bespreek ontbrekende onderdelen met bank en aanbieder voordat je het rapport gebruikt.
Bij oversluiten kunnen methode en ontvanger afhangen van de bank, het bedrag en de reden van de wijziging. Vraag schriftelijk naar rapport, waardepeildatum, validatie en voorwaarden voor verbouwing. Neem contact op als je de juiste vragen voor het gesprek met je geldverstrekker wilt nalopen.
Vraag over taxatie bij oversluiten →