Top 10 factoren die agrarische bedrijfswaarde bepalen
Een nuchtere gids voor agrarische bedrijfswaarde met grond, pacht, gebouwen, ontsluiting, gebruik, bedrijfsgegevens, marktcontext en doel.
Wanneer deze punten helpen
Als je een agrarisch bedrijf bezit, koopt, financiert of adviseert, scheid je grond, gebouwen, rechten en bedrijfsgegevens voordat je op een agrarische taxatie vertrouwt.
Vastgoed en bedrijf kunnen hetzelfde adres hebben en toch eigen bewijs vragen. Deze punten laten zien wat je vóór de opdracht moet vastleggen.
Inhoud
- Kern in het kort
- Wat agrarische bedrijfswaarde omvat
- Hoe deze punten zijn geselecteerd
- Snelle keuze
- Volledige lijst
- Vergelijkingskaarten
- Hoe kies je
- Veelgestelde vragen
TL;DR
Begin bij de grens van het vastgoed: grond, gebouwen, rechten, toegang, water, gebruik, staat, inkomensgegevens en het doel van de taxatie. Ieder onderdeel verandert wat de taxateur moet opnemen, vergelijken of aan een andere adviseur moet overlaten.
- Hoeveelheid, soort, ligging en patroon van de grond.
- Eigendom, pacht, toegang en andere rechten.
- Gebouwen, capaciteit, staat en levensduur.
- Wegen, water, drainage en verbinding tussen percelen.
- Toegestaan gebruik en milieugrenzen.
- Administratie en bedrijfsgegevens, los van het vastgoed.
- Subsidies, productierechten en andere gegevens wanneer zij relevant zijn.
- Vergelijkbare grond- en bedrijfsvastgoedtransacties.
- Huidig gebruik tegenover een mogelijke verandering.
- Doel, peildatum, recht en rapportontvanger.
Het Kadaster meldde voor het eerste kwartaal van 2026 een gemiddelde Nederlandse agrarische grondprijs van €101.700 per hectare. Dat cijfer geeft marktcontext; het prijst geen afzonderlijk erf, perceel of gemengd agrarisch object.
Zodra je de beslissing benoemt, wordt de rest van de taxatie beter te volgen.
Als je een agrarisch bedrijf beoordeelt, houd je de lokale woningmarktinformatie uit een woningtaxatie in Oude Spoorbaan apart van grond, pacht, gebouwen en bedrijfsvoering, die eigen bewijs vragen.
Wat agrarische bedrijfswaarde omvat?
Een agrarisch erf kan vrije grond, pacht, woning, schuren, akkerland, stallen, kassen, machines, voorraad en contracten combineren. De taxatie hoort te benoemen welk vastgoedrecht wordt beoordeeld en welke bedrijfsmiddelen erbuiten blijven.
De vragen over agrarische taxatie brengen vragen over object, doel en stukken samen.
De bredere taxatie van agrarisch vastgoed verbindt grond, opstallen, gebruik en rechten.
Grondgebruik en eigendom kunnen verschillen. Iemand kan een perceel op basis van pacht of een andere titel gebruiken. Toegang, water, drainage en perceelvorm kunnen dan naast oppervlakte meetellen.
Gebouwen vragen eigen bewijs. Leeftijd, capaciteit, staat, vergunningen, milieugrenzen en mogelijk ander gebruik beïnvloeden hoe een marktpartij het erf leest. De bedrijfsadministratie geeft context voor de exploitatie en houdt de vastgoedgrens zichtbaar.
Met deze factoren kun je de grens van het agrarische vastgoed en de bijbehorende waardevraag scherp beschrijven.
Dit zijn de punten die je controleert voordat je aanbieders vergelijkt of het dossier verstuurt.
De documenten voor een taxateur verzamelen percelen, pacht, plannen, vergunningen en gegevens over de staat.
Hoe deze punten zijn geselecteerd
De vraag die centraal staat
Welke tien factoren kunnen agrarische bedrijfswaarde in 2026 bepalen? Het antwoord gaat over vastgoed, rechten, bedrijfsvoering, marktcontext en het doel. Het beslist geen vergunning, subsidie of toekomstige functiewijziging.
Wat ieder punt behandelt
Iedere factor is getoetst aan:
- grond en verbinding tussen percelen;
- eigendom, pacht en andere rechten;
- gebouwen, ontsluiting en staat;
- toegestaan gebruik, milieu en beleid;
- bedrijfsgegevens, markt, doel en peildatum.
Onderbouwing van de lijst
De analyse combineert het actuele grondmarktrapport van het Kadaster met NRVT-richtlijnen voor agrarisch vastgoed, RVO-informatie over grondgebruik en erftransformatie en informatie van de Rijksoverheid over het Omgevingsloket. Het cijfer van het Kadaster wordt met landelijke reikwijdte gebruikt.
De eisen aan het taxatierapport maken doel, ontvanger, peildatum en aannames voor een agrarisch erf concreet.
Waar de lijst grenzen heeft
Grondprijzen, beleid, vergunningen, milieuregels, productierechten en bedrijfsresultaten kunnen veranderen. Controleer stukken op de peildatum en bekijk deze punten jaarlijks. Een landelijke marktprijs blijft context en geen individuele taxatie.
Een eerste vergelijking laat zien welke verschillen om uitleg vragen.
Snelle keuze
Korte advieskaarten
- Begin met grond en rechten: percelen, eigendom, pacht, toegang of waterafspraken zijn onduidelijk.
- Begin met gebouwen en bedrijf: stallen, woningen, installaties, administratie of bedrijfsmiddelen lopen door elkaar.
- Begin met doel en toekomstig gebruik: verkoop, financiering, opvolging of erftransformatie vraagt losse aannames.
Het zwakste bewijsblok verdient eerst aandacht. Een goede administratie herstelt geen ontbrekend recht en een grondgemiddelde vervangt geen opname.
Na het vastleggen van de grondscope zet taxatieoffertes vergelijken perceelonderzoek, opname en prijs naast het beloofde werk.
Volledige lijst
1. Hoeveelheid, soort en ligging van de grond
Oppervlakte alleen zegt weinig over een erf. Bodem, grondsoort, vorm, ontsluiting, perceelverband, provincie, afstand tot gebouwen en lokale schaarste beïnvloeden de vergelijking.
Gevolg: marktgegevens moeten vergelijkbare grond tonen en iedere correctie uitleggen.
Vraag jezelf af: Welke percelen en kwaliteiten horen bij het te waarderen recht?
2. Eigendom, pacht en andere rechten
Eigendom, pacht, huur, toegang, water, erfdienstbaarheden en gedeelde infrastructuur beschrijven verschillende belangen. Een gebruiker kan een perceel benutten zonder eigenaar te zijn.
Gevolg: akten, pachtovereenkomsten en andere rechten komen in het waardedossier.
Vraag jezelf af: Welke rechten worden gewaardeerd, welke zijn gepacht en welke hangen van een aparte afspraak af?
3. Gebouwen, capaciteit en staat
Woningen, schuren, stallen, kassen, silo’s en kantoren verschillen in leeftijd, capaciteit, herstelbehoefte en vraag. Een groot gebouw kan lasten geven wanneer gebruik, vergunning of staat niet meer bij het bedrijf passen.
Gevolg: opname, tekeningen, vergunningen, onderhoud en levensduur krijgen eigen regels.
Vraag jezelf af: Welke gebouwen dienen het huidige bedrijf en welke gegevens zijn er over hun staat?
4. Ontsluiting, water, drainage en perceelvorm
Wegtoegang, manoeuvreerruimte, drainage, beregening, waterrechten en de ligging van percelen beïnvloeden het gebruik. Een erf dat door wegen of andere eigenaren wordt doorsneden, werkt anders dan dezelfde oppervlakte in één blok.
Gevolg: kaarten, overeenkomsten en opname ondersteunen de grondvergelijking.
Vraag jezelf af: Welke toegangs- en waterafspraken zijn vastgelegd en overdraagbaar?
5. Toegestaan gebruik en milieugrenzen
Omgevingsplan, vergunningen, milieugegevens, geur- of emissiegrenzen en lokaal beleid kunnen het huidige gebruik sturen. Een plan voor wonen of natuur is een aparte toestemmingsvraag.
Gevolg: huidig gebruik, beperkingen en toekomstscenario’s staan als losse aannames in het dossier.
Vraag jezelf af: Welk gebruik is nu toegestaan en welke beleids- of milieuvraag blijft open?
6. Bedrijfsgegevens los van het vastgoed
Administratie, opbrengsten, personeel, contracten, machines en voorraad beschrijven de bedrijfsvoering. Ze kunnen de opdracht voeden en toch buiten grond en gebouwen vallen.
Gevolg: het rapport kan laten zien wat bij vastgoed, bedrijf of een andere assetgroep hoort.
Vraag jezelf af: Welke bedrijfsgegevens zijn nodig en hoe wordt de vastgoedgrens zichtbaar?
7. Subsidies en productierechten wanneer relevant
Subsidies, quota, productierechten, mestrechten of andere gegevens kunnen in een bepaald bedrijf een rol spelen. Zij horen niet in elke agrarische taxatie en kunnen eigen overdrachtsregels hebben.
Gevolg: het dossier benoemt recht, houder, datum, overdrachtsvoorwaarde en behandeling.
Vraag jezelf af: Welke rechten horen bij de opdracht en welke vragen vragen afzonderlijk advies?
8. Vergelijkbare marktgegevens
Het landelijke Kadastergemiddelde van €101.700 per hectare in Q1 2026 is een bruikbaar referentiepunt; in dat kwartaal werd 8.500 hectare verhandeld. Provincie, grondsoort, gebouwen, pacht en perceelvorm kunnen de waarde van één erf ver van dit cijfer brengen.
Gevolg: lokale transacties en redenen voor correcties wegen zwaarder dan een los krantengetal.
Vraag jezelf af: Welke recente gegevens passen bij grond, rechten en gebouwen van dit erf?
9. Huidig gebruik tegenover toekomstscenario’s
Een lege schuur, een mogelijke woning, een natuurplan of een ander bedrijfsmodel kan voor een koper interessant zijn. Het scenario vraagt aannames over beleid, toestemming, kosten, tijd en vraag.
Gevolg: huidige waarde en toekomstscenario blijven als eigen gevallen zichtbaar.
Vraag jezelf af: Welk deel van het oordeel steunt op huidig gebruik en welk deel op een mogelijke wijziging?
10. Doel, datum, recht en ontvanger
Verkoop, lening, bedrijfsopvolging, verdeling, belasting of planvorming kan een andere waarderingsgrondslag vragen. Recht en datum horen bij de beslissing en de rapportontvanger.
Gevolg: de opdracht stuurt bewijs, methode, aannames en rapporttekst.
Vraag jezelf af: Welke waarde is nodig, op welke datum, voor wie en voor welke beslissing?
Vergelijkingskaarten
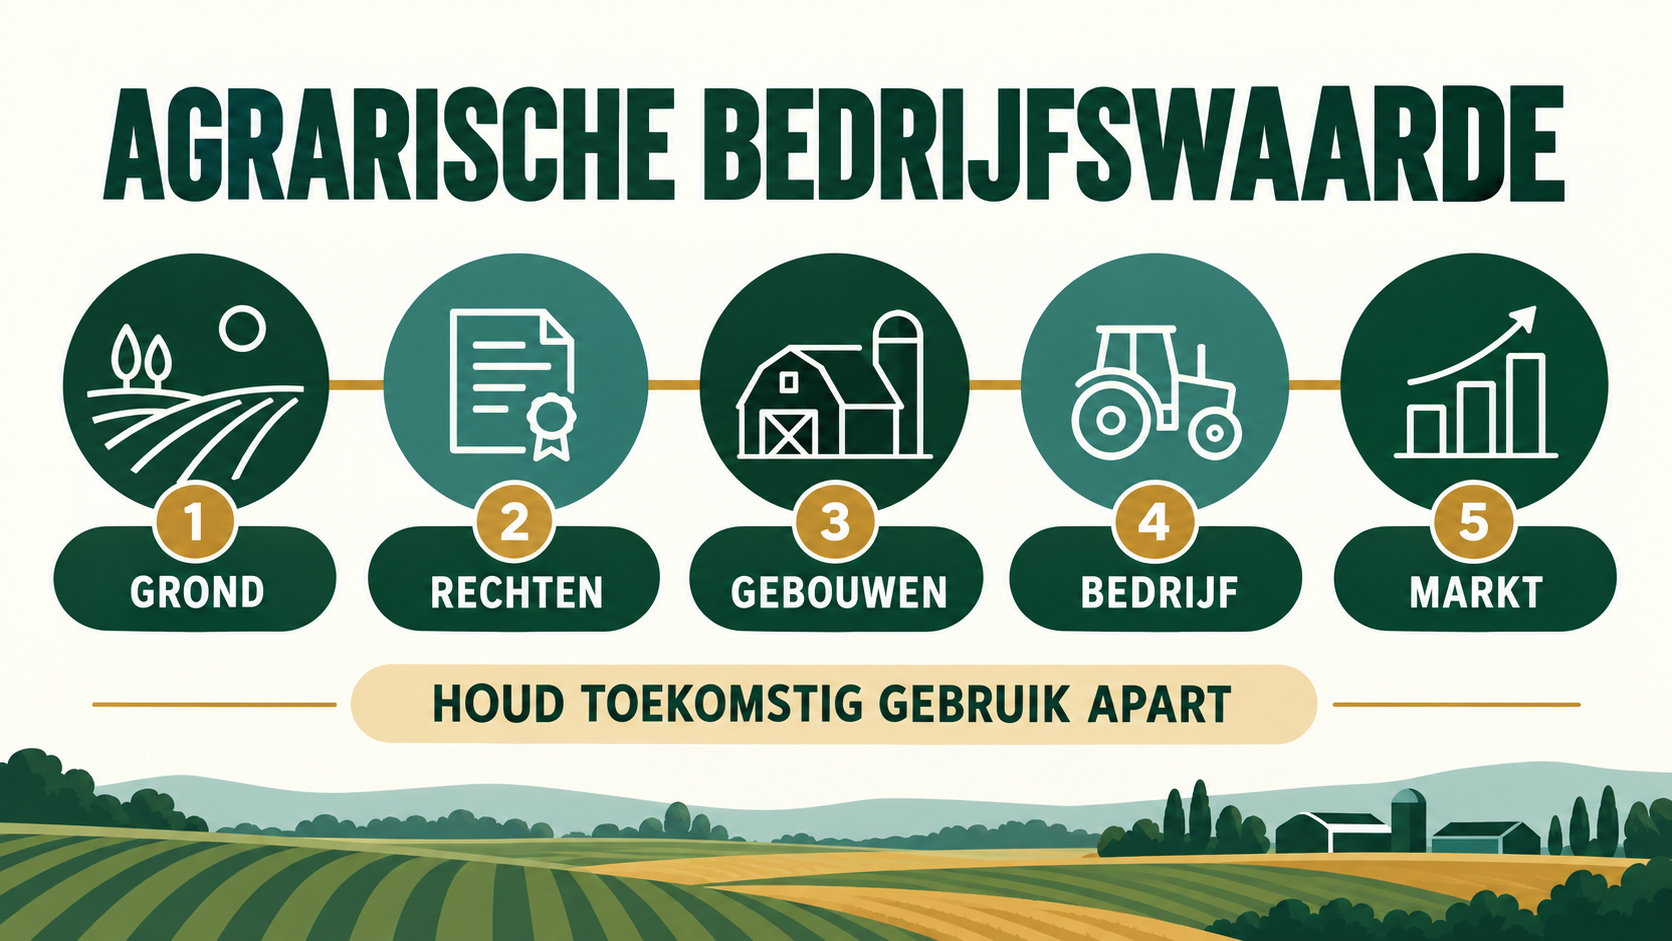
- Grond: oppervlakte, kwaliteit, ligging, vorm en perceelverband. Een goede opdracht benoemt ieder perceel.
- Rechten: eigendom, pacht, toegang, water en beperkingen. Een goede opdracht voegt de stukken toe.
- Gebouwen: soort, capaciteit, staat, vergunningen en levensduur. Een goede opdracht scheidt woning, bedrijfsgebouw en installatie.
- Bedrijf: administratie, opbrengst, voorraad, machines, contracten en personeel. Een goede opdracht toont wat buiten het vastgoed valt.
- Markt en doel: vergelijkingsgegevens, grondslag, datum en ontvanger. Een goede opdracht benoemt hoe het resultaat wordt gebruikt.
De kaarten laten zien waar bewijs dun is. Een landelijke grondprijs vervangt geen lokale vergelijking en een rendabel bedrijf bepaalt niet vanzelf de vastgoedwaarde.
Hoe kies je?
- Breng het erf in kaart. Noteer percelen, gebouwen, woningen, wegen, water en gedeelde voorzieningen.
- Verzamel rechten. Voeg eigendomsgegevens, pacht, huur, toegang, water en andere afspraken toe.
- Scheid de bedrijfsvoering. Bereid administratie, opbrengsten, machines, voorraad, contracten en productierechten voor.
- Benoem huidig en toekomstig gebruik. Voeg vergunningen, milieugegevens en ieder plan als gedateerde aanname toe.
- Schrijf de rapportvraag. Benoem recht, doel, datum, ontvanger, werkzaamheden, planning en prijs.
Voor je een afspraak maakt, komen meestal nog een paar praktische vragen op.
Veelgestelde vragen
Kan ik de landelijke grondprijs voor mijn erf gebruiken?
Het cijfer is marktcontext en geen prijs voor één erf. Grondsoort, provincie, rechten, gebouwen, ontsluiting en perceelvorm vragen lokale gegevens.
Is bedrijfsinkomen hetzelfde als agrarische vastgoedwaarde?
Inkomen beschrijft de bedrijfsvoering en kan een methode ondersteunen. De taxatie heeft nog steeds een grens nodig tussen grond, gebouwen, machines, voorraad, contracten en de onderneming.
Verandert pacht de waarde?
Pacht kan recht, inkomen, verplichtingen en kopersgroep veranderen. De overeenkomst en het doel bepalen hoe zij in de analyse komt.
Kan een toekomstige woning op het erf worden meegenomen?
Een toekomstige woning vraagt een losse aanname over beleid, toestemming, kosten, tijd en vraag. Huidig agrarisch gebruik blijft daarnaast zichtbaar.
Horen subsidies en productierechten altijd bij de taxatie?
Alleen wanneer zij onderdeel zijn van het afgesproken recht en relevant zijn voor het doel. Houder, overdrachtsvoorwaarden en datum vragen eigen bewijs.
Wanneer is ander advies nodig?
Planologische, milieu-, juridische, fiscale en bedrijfsvragen kunnen een andere adviseur vragen. Een taxatie kan die grenzen benoemen en aangeven waar onzekerheid blijft.
Noteer percelen, eigendom of pacht, gebouwen, ontsluiting, gebruik, vergunningen, milieugegevens, administratie, productierechten, toekomstplannen, taxatiedoel en rapportontvanger voordat je agrarische bedrijfswaarde laat beoordelen. Vraag welke bedrijfsgegevens naast het vastgoedbewijs horen en welke vraag bij een andere adviseur hoort. Neem contact op wanneer de gegevens van het erf tot een heldere taxatieopdracht moeten worden gemaakt. Stuur geen paspoorten, contracten, bankgegevens of andere persoonsgegevens via het openbare formulier.
Vraag naar agrarische bedrijfswaarde →