Taxatie-eisen bij het oversluiten van een hypotheek
Controleer rapport, methode, waardepeildatum en acceptatie-eisen van de geldverstrekker voordat je een hypotheek oversluit.
Wanneer deze taxatievraag speelt
Als je een hypotheek oversluit, koppel je peildatum, loan-to-value, methode, verbouwing en acceptatie aan de vraag van de geldverstrekker. Huiseigenaren, adviseurs en geldverstrekkers kunnen peildatum, loan-to-value, methode, verbouwing en acceptatie controleren voordat een rapport opnieuw wordt gebruikt of besteld.
Inhoudsopgave
- TL;DR
- Welke taxatie-eisen kunnen gelden?
- Waarom geldverstrekkers andere vragen stellen
- Controles vóór je bestelt
- Volgorde vóór een taxatieopdracht
- Veelgemaakte fouten en uitzonderingen
- Veelgestelde vragen
TL;DR
Vraag de geldverstrekker welk rapport, welke datum en welke methode voor de nieuwe lening worden geaccepteerd. Geef de taxateur daarna schuld, wijzigingen aan de woning, een eventuele verhoging en geplande werkzaamheden, zodat het rapport de huidige oversluitbeslissing beantwoordt.
Geldverstrekkers bieden verschillende mogelijkheden. Rabobank noemt bij veel oversluitgevallen een Calcasa Desktop Taxatie en beschrijft ook situaties waarin een taxatie op locatie nodig is. ABN AMRO noemt bij bepaalde dossiers ouderdom, opdrachtgever, NWWI-goedkeuring en onafhankelijkheid. Zie dat als informatie per bank en per dossier.
Voordat je bestelt, leg je de vragen van de geldverstrekker naast een hypotheekrapport en bepaal je welke onderdelen de ontvanger nodig heeft.
Dat is een bruikbaar vertrekpunt. De volgende vraag is hoe de opdracht werkt voor degene die het rapport ontvangt.
Welke taxatie-eisen kunnen gelden?
Een taxatie-eis beschrijft welke informatie de geldverstrekker nodig heeft om de woning als zekerheid te beoordelen. Het kan gaan om rapportvorm, opname, status van de taxateur, goedkeuring, waardepeildatum, aanlevering en toegestane aannames. De opdracht kan ook aangeven of het om puur oversluiten, extra lenen, een verbouwing of een energiebudget gaat.
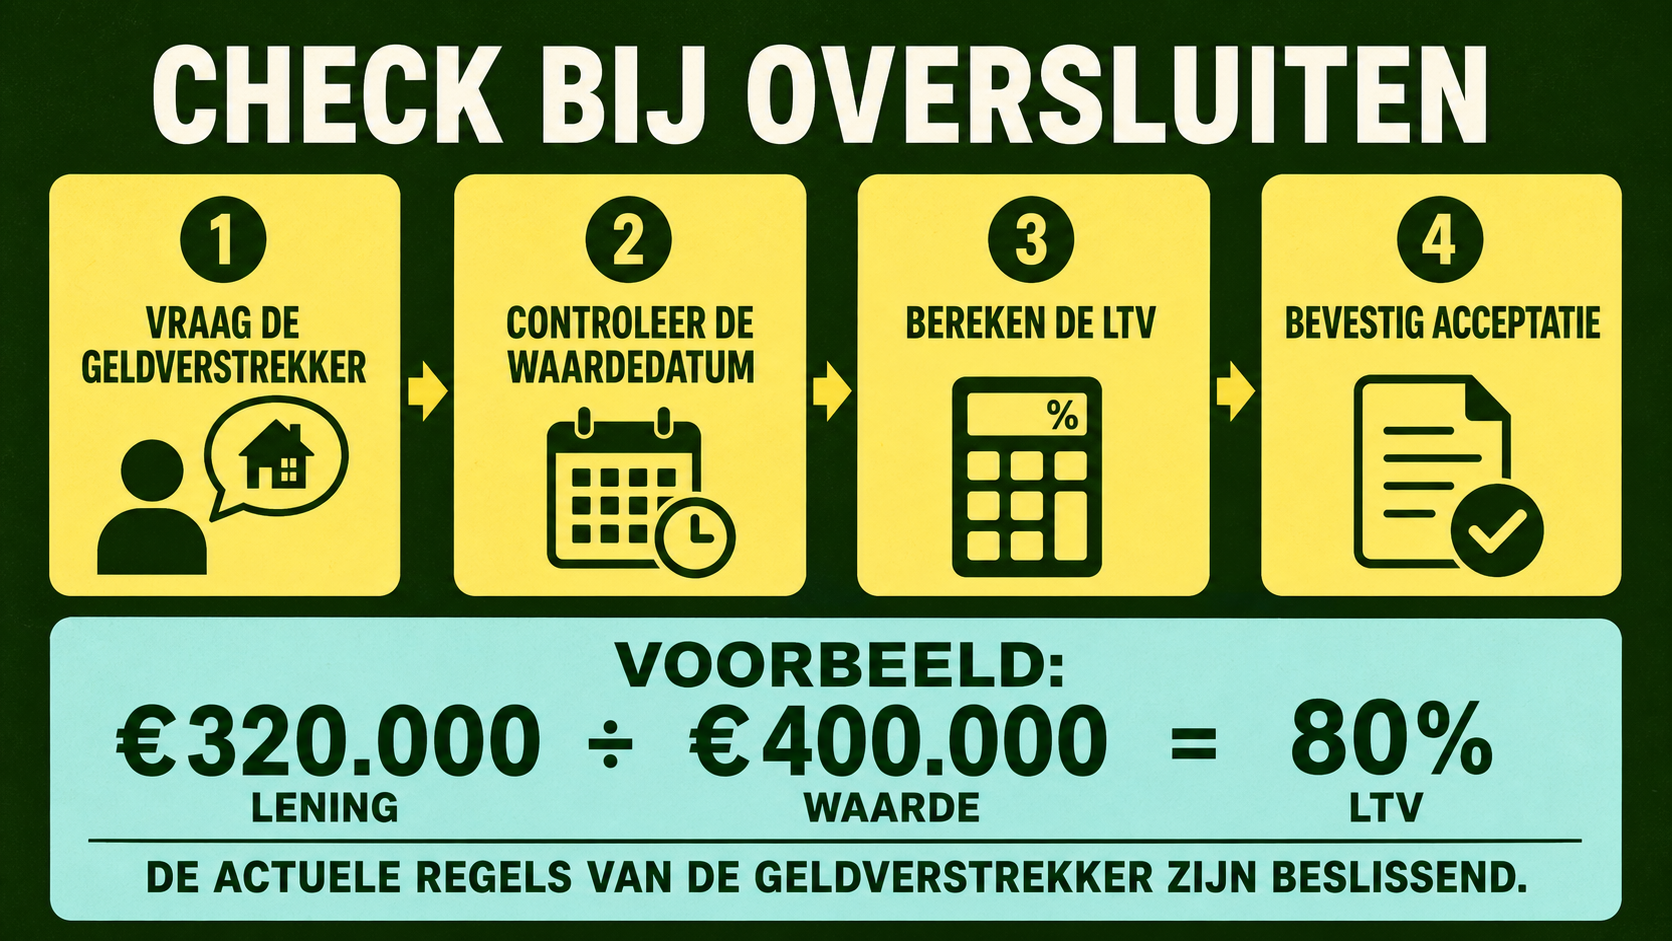
De verhouding tussen lening en woningwaarde vergelijkt een relevant leenbedrag met de gerapporteerde woningwaarde. Een illustratie met €320.000 schuld en €400.000 waarde komt uit op 80%. De geldverstrekker bepaalt welk bedrag en welke waarde worden gebruikt en kijkt ook naar inkomen, schulden, betaalbaarheid en productregels.
Raakt jouw situatie ook een tweede taxatievraag, dan houden de onderwerpen hieronder het geheel bij elkaar.
Waarom geldverstrekkers andere vragen stellen
Dezelfde woning kan voor meerdere hypotheekbeslissingen worden gebruikt. Een bestaande lening vervangen vraagt andere gegevens dan extra lenen of werkzaamheden financieren. Een bank kan voor het ene type wijziging een desktopwaardering toestaan en voor het andere een fysieke taxatie vragen. Ongewone staat, erfpacht, monumentstatus of gemengd gebruik kan buiten een model vallen.
De ontvanger telt mee. Een rapport voor één bank of doel gaat niet vanzelf mee naar een ander dossier. Vraag wie het ontvangt, waar het wordt ingediend en hoe lang de geldverstrekker het als actueel beschouwt.
Nu het doel duidelijk is, kun je de controles in een logische volgorde nalopen.
Controles vóór je bestelt
Rapportvorm en opname
Vraag of een fysieke taxatie, hybride taxatie, desktopwaardering of ander document nodig is. Controleer wat de opname omvat en of bouwkundige informatie, tekeningen of vergunningen nodig zijn.
Taxateur en goedkeuring
Noteer registratie, onafhankelijkheid, NWWI-goedkeuring of een andere genoemde controle. Een aanbieder kan vertellen wat hij levert; de geldverstrekker bepaalt wat in het dossier wordt geaccepteerd.
Waardepeildatum en ouderdom
De waardepeildatum hoort bij het waardeoordeel. Die kan afwijken van opnamedatum, leverdatum of hypotheekaanbod. Vraag hoe de geldverstrekker ouderdom telt en of een eerder besteld rapport nog bruikbaar is.
Lening en woningwaarde
Vraag welk bedrag in de berekening hoort: resterende lening, nieuwe lening, extra budget of een andere som. Houd een rekenillustratie los van de volledige beoordeling.
Werk en bijzondere woningfeiten
Meld verbouwing, energiemaatregelen, erfpacht, VvE, gemengd gebruik, gebreken of een bijzondere ligging vóór de opdracht. Geef plannen en begroting door wanneer de bank een huidige waarde of waarde na werkzaamheden vraagt.
Volgorde vóór een taxatieopdracht
- Vraag de opdracht op. Bewaar de actuele tekst, documentenlijst en wijze van aanleveren.
- Benoem de leningwijziging. Scheid puur oversluiten, extra lenen, verbouwing, energiewerk en overstap naar een andere bank.
- Noteer woningkenmerken. Zet erfpacht, VvE, vergunningen, bijzondere bouw, gemengd gebruik, gebreken en gepland werk in het dossier.
- Controleer de peildatum. Vraag hoe oud het rapport mag zijn en welke datum geldt.
- Vergelijk gelijke offertes. Leg opname, rapport, goedkeuring, levertijd en uitsluitingen naast elkaar bij dezelfde reikwijdte.
- Controleer vóór indiening. Kijk naar adres, doel, ontvanger, datum, aannames, lening, methode en goedkeuringsstatus.
Taxatie bij het oversluiten van een hypotheek koppelt de bestaande lening aan de bredere financieringsvraag. Bij een NHG-lening gelden taxatie-eisen met NHG, terwijl geldigheid en ouderdom van een taxatierapport meetellen vóór hergebruik. Documenten voor een taxateur vormen het dossier.
Sta voor je bestelt even stil bij de fouten die vaak extra werk of het verkeerde rapport geven.
Veelgemaakte fouten en uitzonderingen
- Aannemen dat elke bank dezelfde methode en ouderdom accepteert.
- Een desktopwaardering bestellen zonder gebruik, staat en verhouding tussen lening en waarde te controleren.
- Extra lenen, verbouwingsbudget of energiemaatregel pas na de eerste aanvraag noemen.
- Een recente WOZ-waarde of oud aankooprapport automatisch als geaccepteerd beschouwen.
- Een lage prijs vergelijken met een volledig rapport terwijl opname en goedkeuring verschillen.
- Een waarde na werkzaamheden vragen zonder plan, vergunning, begroting of duidelijke timing.
- Een hogere waarde zien als belofte van meer lenen of een lagere rente.
Een appartement, erfpachtwoning, monument, gemengde woning of ongewoon gebouw kan een andere behandeling vragen. Vraag de geldverstrekker om de uitzondering schriftelijk te bevestigen.
Op dit punt blijft vaak nog één vraag over over kosten, planning of acceptatie.
Veelgestelde vragen
Is bij oversluiten altijd een taxatie nodig?
Er is geen antwoord dat voor iedere bank en leningwijziging geldt. De bank kan in het ene dossier een ander document of een andere methode accepteren en in het andere een volledig rapport vragen. Vraag dit vóór je bestelt.
Mag ik zelf een taxateur kiezen?
Je kunt aanbieders vergelijken, terwijl de geldverstrekker voorwaarden kan stellen aan registratie, onafhankelijkheid, methode, goedkeuring en levering. Kies pas wanneer die voorwaarden duidelijk zijn.
Betekent 80% lening ten opzichte van waarde dat de hypotheek wordt goedgekeurd?
Nee. Het betekent dat het gekozen leenbedrag in die illustratie 80% van de gekozen woningwaarde is. Inkomen, schulden, betaalbaarheid, productregels en beleid van de geldverstrekker tellen ook mee.
Kan ik het rapport van mijn aankoop gebruiken?
Vraag dit aan de geldverstrekker. Doel, ontvanger, waardepeildatum en ouderdom kunnen een oud aankooprapport ongeschikt maken voor oversluiten.
Wat als ik tegelijk ga verbouwen?
Meld dat bij de start. De opdracht kan een huidige waarde, waarde na werkzaamheden of beide vragen. Een hybride taxatie kan bij genoemde NHG-gevallen grenzen hebben voor gepland werk.
Wat doe ik als de eisen veranderen?
Vraag de nieuwe schriftelijke opdracht op en leg die naast de bestelde reikwijdte. Laat geldverstrekker en taxateur bepalen hoe ontbrekende informatie of een nieuwe taxatie wordt verwerkt.
Vraag vóór je een rapport bestelt welke methode, opname, waardepeildatum, ontvanger en lening de geldverstrekker gebruikt. Bespreek ook een geplande verbouwing of een energiebudget. Neem contact op als je het antwoord wilt omzetten in een duidelijke taxatieopdracht.
Vraag over taxatie bij oversluiten →